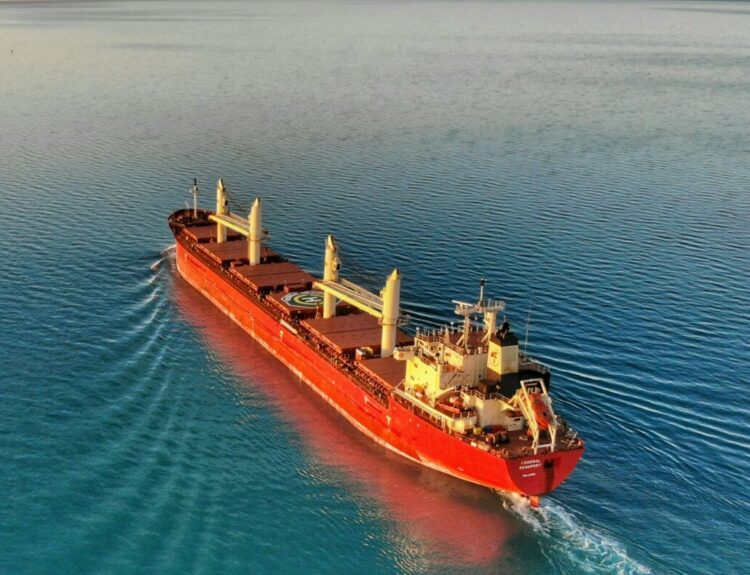
Πρόσθετη επιβάρυνση από 18 έως 33 δισ. ευρώ προκάλεσε ο πόλεμος στη Μέση Ανατολή στο κόστος εισαγωγών φυσικού αερίου της Ευρωπαϊκής Ένωσης κατά το καλοκαίρι του 2026, σύμφωνα με τη νέα έκθεση του Ευρωπαϊκού Οργανισμού Συνεργασίας των Ρυθμιστικών Αρχών Ενέργειας (ACER). Η διαταραχή των εξαγωγών LNG από το Κατάρ, εξαιτίας του αποκλεισμού των Στενών του Ορμούζ, περιόρισε τη διαθέσιμη προσφορά στη διεθνή αγορά και ενέτεινε τον ανταγωνισμό μεταξύ Ευρώπης και Ασίας για την εξασφάλιση φορτίων.
Το αποτέλεσμα ήταν η σημαντική άνοδος των τιμών, με το ευρωπαϊκό φυσικό αέριο να πλησιάζει τα 90 ευρώ ανά μεγαβατώρα στα μέσα Οκτωβρίου, την ώρα που η ΕΕ προσπαθούσε να αναπληρώσει τα αποθέματά της ενόψει του χειμώνα.
Η εκτίμηση του ACER αφορά το επιπλέον ποσό που αντιστοιχεί στην αγορά των ίδιων ποσοτήτων φυσικού αερίου σε σχέση με ένα υποθετικό σενάριο χωρίς την κρίση στη Μέση Ανατολή. Το εύρος των 18–33 δισ. ευρώ προκύπτει από διαφορετικές μεθόδους υπολογισμού, με βάση τις τιμές του ευρωπαϊκού κόμβου TTF. Ο Οργανισμός διευκρινίζει ότι πρόκειται για ενδεικτική εκτίμηση του ανώτατου πρόσθετου κόστους, καθώς οι μακροχρόνιες συμβάσεις, οι μηχανισμοί αντιστάθμισης κινδύνου και οι χρονικές υστερήσεις στην τιμολόγηση ενδέχεται να έχουν περιορίσει ή να έχουν κατανείμει την επιβάρυνση σε διαφορετικά στάδια της αγοράς.
Σε κάθε περίπτωση, οι συνέπειες δεν περιορίζονται στις εταιρείες εισαγωγής και εμπορίας φυσικού αερίου. Το αυξημένο κόστος μεταφέρεται, σε διαφορετικό βαθμό, στις βιομηχανίες και στα νοικοκυριά, ενώ επηρεάζει και την αγορά ηλεκτρικής ενέργειας, καθώς οι μονάδες ηλεκτροπαραγωγής που χρησιμοποιούν φυσικό αέριο αντιμετωπίζουν υψηλότερο κόστος λειτουργίας.
Η απουσία του Κατάρ και η ενίσχυση της εξάρτησης από τις ΗΠΑ
Η ανατροπή στις διεθνείς ροές LNG αποτυπώνεται στα στοιχεία της έκθεσης. Από την έναρξη της σύγκρουσης, στις 18 Μαρτίου 2026, τα Στενά του Ορμούζ παρέμειναν σε μεγάλο βαθμό αποκλεισμένα, επηρεάζοντας μια θαλάσσια οδό από την οποία διερχόταν περίπου το 20% της παγκόσμιας προσφοράς LNG κατά το καλοκαίρι του 2025.
Σύμφωνα με τον ACER, η διαταραχή αυτή περιόρισε τις διαθέσιμες ποσότητες κατά περίπου 49 δισ. κυβικά μέτρα, απώλεια που αντισταθμίστηκε εν μέρει από την αύξηση των εξαγωγών άλλων χωρών, κυρίως των Ηνωμένων Πολιτειών, του Καναδά και της Ρωσίας. Συνολικά, οι παγκόσμιες εξαγωγές LNG διαμορφώθηκαν στα 274 δισ. κυβικά μέτρα κατά τη θερινή περίοδο του 2026, από 286 δισ. κυβικά μέτρα ένα χρόνο νωρίτερα.
Για την Ευρώπη, η σημαντικότερη αλλαγή ήταν η σχεδόν πλήρης απουσία καταριανού LNG. Οι εισαγωγές από το Κατάρ περιορίστηκαν σε αμελητέα επίπεδα, αναγκάζοντας τους Ευρωπαίους αγοραστές να στραφούν σε εναλλακτικές πηγές εφοδιασμού. Ωστόσο, η αναζήτηση νέων φορτίων συνέπεσε με την αυξημένη ζήτηση από τις ασιατικές αγορές, οι οποίες είχαν επίσης επηρεαστεί σημαντικά από τις διαταραχές στον Περσικό Κόλπο.
Σε αυτό το περιβάλλον, οι Ηνωμένες Πολιτείες εδραίωσαν τη θέση τους ως ο μεγαλύτερος προμηθευτής LNG της Ευρωπαϊκής Ένωσης, καλύπτοντας περίπου το 64% των ευρωπαϊκών εισαγωγών υγροποιημένου φυσικού αερίου και το 30% των συνολικών εισαγωγών φυσικού αερίου. Η ενίσχυση του μεριδίου τους, πάντως, δεν συνοδεύτηκε από αύξηση των απόλυτων ποσοτήτων. Αντιθέτως, οι αμερικανικές παραδόσεις LNG στην Ευρώπη μειώθηκαν κατά περίπου 9% σε σχέση με το προηγούμενο καλοκαίρι, καθώς συνολικά οι ευρωπαϊκές εισαγωγές LNG υποχώρησαν κατά 14%.
Παράλληλα, η Ρωσία εξακολουθεί να διατηρεί παρουσία στην ευρωπαϊκή αγορά, αντιπροσωπεύοντας περίπου το 11% των συνολικών εισαγωγών φυσικού αερίου της ΕΕ. Οι εισαγωγές ρωσικού LNG μειώθηκαν κατά περίπου 2%, ενώ οι ποσότητες μέσω αγωγών υποχώρησαν κατά 3% σε ετήσια βάση. Σύμφωνα με τους υπολογισμούς του ACER, η αξία των ρωσικών προμηθειών φυσικού αερίου προς την ΕΕ κατά τη θερινή περίοδο ανήλθε σε περίπου 10 δισ. ευρώ.
Ακριβότερη η αναπλήρωση των αποθεμάτων – Στα 27 δισ. ευρώ το κόστος
Η άνοδος των τιμών συνέπεσε με μια ιδιαίτερα δύσκολη περίοδο για την αναπλήρωση των ευρωπαϊκών αποθηκών φυσικού αερίου. Η ΕΕ ολοκλήρωσε τον χειμώνα 2025–2026 με τις υπόγειες εγκαταστάσεις αποθήκευσης γεμάτες μόλις κατά 28%, έναντι 34% την προηγούμενη χρονιά και μέσου όρου περίπου 40% την τελευταία εννεαετία.
Παρά τις προσπάθειες που ακολούθησαν κατά τους θερινούς μήνες, η αναπλήρωση προχώρησε με βραδύτερο ρυθμό. Στις 21 Οκτωβρίου, η πληρότητα των ευρωπαϊκών αποθηκών είχε φτάσει στο 75%, παραμένοντας χαμηλότερα από τα ιστορικά επίπεδα της περιόδου.
Το πρόβλημα δεν ήταν μόνο η ποσότητα του διαθέσιμου αερίου, αλλά και η τιμή στην οποία μπορούσε να αγοραστεί. Σύμφωνα με τον ACER, το εκτιμώμενο κόστος αγοράς φυσικού αερίου για την αναπλήρωση των αποθηκών έφτασε περίπου τα 27 δισ. ευρώ, με τη μέση τιμή του εγχεόμενου αερίου να καταγράφει τη δεύτερη υψηλότερη επίδοση της τελευταίας δεκαετίας, μετά το 2022.
Παρότι το ποσό παραμένει αισθητά χαμηλότερο από τα περίπου 108 δισ. ευρώ της ενεργειακής κρίσης του 2022, η επιβάρυνση θεωρείται σημαντική, δεδομένου ότι οι ποσότητες που αποθηκεύτηκαν ήταν μικρότερες. Συγκεκριμένα, οι καθαρές εγχύσεις διαμορφώθηκαν σε περίπου 43 δισ. κυβικά μέτρα, έναντι μέσου όρου 47 δισ. κυβικών μέτρων την τελευταία δεκαετία.
Η έκθεση επισημαίνει ότι το περιορισμένο εμπορικό ενδιαφέρον για την αποθήκευση φυσικού αερίου συνδέεται και με τη σχέση μεταξύ θερινών και χειμερινών τιμών. Όταν το αέριο κοστίζει περισσότερο το καλοκαίρι από ό,τι προβλέπεται να κοστίζει τον χειμώνα, οι εταιρείες έχουν μικρότερο οικονομικό κίνητρο να αγοράσουν και να αποθηκεύσουν ποσότητες εκ των προτέρων.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και οι αναφορές του ACER στην ελληνική αγορά, τόσο ως προς την αξιοποίηση των υποδομών LNG όσο και ως προς τις διακυμάνσεις των τιμών. Σύμφωνα με την έκθεση, η αξιοποίηση των ελληνικών υποδομών LNG διαμορφώθηκε κάτω από το 25% της διαθέσιμης δυναμικότητάς τους κατά το καλοκαίρι του 2026, αφήνοντας σημαντικά περιθώρια για την υποδοχή πρόσθετων ποσοτήτων υγροποιημένου φυσικού αερίου. Αντίθετα, στην Πολωνία και την Κροατία τα αντίστοιχα ποσοστά κινήθηκαν περίπου μεταξύ 80% και 90%.
Η εικόνα αυτή καταγράφεται σε μια περίοδο κατά την οποία οι ροές LNG στη Νοτιοανατολική Ευρώπη παρέμειναν συνολικά κοντά στα περσινά επίπεδα, σε αντίθεση με τη Δυτική Ευρώπη, όπου μειώθηκαν κατά 14%. Ο ACER επισημαίνει ότι η ενίσχυση των εισροών LNG σε ορισμένες αγορές της περιοχής αυξάνει τη σημασία των σχετικών υποδομών για τη διαφοροποίηση του εφοδιασμού.
Στο μέτωπο των τιμών, η ελληνική αγορά φυσικού αερίου παρουσίασε σημαντικές διακυμάνσεις σε σχέση με τον ευρωπαϊκό κόμβο αναφοράς TTF. Σύμφωνα με τον ACER, οι μεταβολές αυτές συνδέονται κυρίως με τη διαθεσιμότητα των αγωγών και την αβεβαιότητα γύρω από τον εφοδιασμό, παράγοντες που επηρεάζουν τη διαμόρφωση των τιμών στην εγχώρια αγορά.
Είναι χαρακτηριστικό ότι, κατά τη διάρκεια του καλοκαιριού, η Ελλάδα συγκαταλέχθηκε ορισμένες ημέρες στις ακριβότερες ευρωπαϊκές αγορές φυσικού αερίου, ενώ σε άλλες περιόδους κατέγραψε, μαζί με τη Βουλγαρία, από τις χαμηλότερες τιμές. Η εικόνα αυτή δείχνει ότι, παρά τον υψηλό βαθμό διασύνδεσης των ευρωπαϊκών αγορών, οι συνθήκες εφοδιασμού και η ισορροπία προσφοράς και ζήτησης σε κάθε χώρα εξακολουθούν να επηρεάζουν σημαντικά τις τιμές.
Καύσωνες και ξηρασία αύξησαν την ηλεκτροπαραγωγή από φυσικό αέριο
Πρόσθετη πίεση στην ευρωπαϊκή αγορά άσκησαν οι υψηλές θερμοκρασίες και οι παρατεταμένες περίοδοι ξηρασίας. Οι αλλεπάλληλοι καύσωνες αύξησαν τη ζήτηση ηλεκτρικής ενέργειας, ενώ τα χαμηλά επίπεδα των ποταμών και η υψηλότερη θερμοκρασία των υδάτων περιόρισαν σε αρκετές χώρες την παραγωγή από υδροηλεκτρικούς και πυρηνικούς σταθμούς.
Παρά τη σημαντική αύξηση της φωτοβολταϊκής παραγωγής, οι μονάδες φυσικού αερίου χρειάστηκε να καλύψουν μεγαλύτερο μέρος των αναγκών του ηλεκτρικού συστήματος. Η ηλεκτροπαραγωγή από φυσικό αέριο αυξήθηκε κατά 8,7% συνολικά κατά τη θερινή περίοδο και κατά 20% τον Αύγουστο, σε σύγκριση με τους αντίστοιχους μήνες του 2025.
Η εξέλιξη αυτή περιόρισε περαιτέρω τις ποσότητες φυσικού αερίου που μπορούσαν να κατευθυνθούν στις αποθήκες, σε μια περίοδο κατά την οποία οι εισαγωγές LNG ήταν ήδη μειωμένες. Παράλληλα, η αυξημένη συμμετοχή των μονάδων φυσικού αερίου στην ηλεκτροπαραγωγή συνέβαλε στη μεταφορά των υψηλών τιμών καυσίμου στην αγορά ηλεκτρικής ενέργειας.
Με χαμηλότερα αποθέματα μπαίνει η Ευρώπη στον χειμώνα
Ο συνδυασμός περιορισμένων αποθεμάτων, υψηλών τιμών και αυξημένου διεθνούς ανταγωνισμού δημιουργεί ένα δυσκολότερο περιβάλλον για τον χειμώνα 2026–2027. Σύμφωνα με τον ACER, η Ευρωπαϊκή Ένωση εισέρχεται στην περίοδο θέρμανσης με μικρότερο περιθώριο ασφαλείας σε σχέση με προηγούμενα χρόνια, καθώς η δυνατότητα πρόσθετων προμηθειών μέσω αγωγών είναι πλέον περιορισμένη.
Υπάρχει, ωστόσο, και ένας παράγοντας που μετριάζει τις πιέσεις. Η συνολική ζήτηση φυσικού αερίου στην ΕΕ παραμένει περίπου 20% χαμηλότερη σε σχέση με τα επίπεδα πριν από την ενεργειακή κρίση του 2022, γεγονός που αυξάνει τη σχετική επάρκεια των υφιστάμενων αποθεμάτων.
Η εξέλιξη του χειμώνα θα εξαρτηθεί σε μεγάλο βαθμό από τις καιρικές συνθήκες. Ένας ήπιος χειμώνας θα μπορούσε να συγκρατήσει την κατανάλωση και να περιορίσει την ανάγκη πρόσθετων εισαγωγών. Αντίθετα, παρατεταμένες περίοδοι χαμηλών θερμοκρασιών θα αύξαναν τη ζήτηση σε μια διεθνή αγορά όπου η Ευρώπη εξακολουθεί να ανταγωνίζεται την Ασία για τα διαθέσιμα φορτία LNG.
Με τις προμήθειες από το Κατάρ περιορισμένες και τη σταδιακή απαγόρευση των εισαγωγών ρωσικού LNG να ξεκινά τον Ιανουάριο του 2027, ο ACER εκτιμά ότι τυχόν πρόσθετες ανάγκες της Ευρωπαϊκής Ένωσης θα καλυφθούν κυρίως από τις Ηνωμένες Πολιτείες. Αυτό σημαίνει ότι η ευρωπαϊκή αγορά θα παραμείνει ιδιαίτερα εκτεθειμένη στις διεθνείς διακυμάνσεις των τιμών LNG και στη διαθεσιμότητα φορτίων κατά τη διάρκεια της περιόδου θέρμανσης.
Διαβάστε ακόμη