
Η κατανάλωση φυσικού αερίου στην Ελλάδα, οι εισαγωγές και οι εξαγωγές του καυσίμου, αλλά και η κατανομή της ζήτησης μεταξύ ηλεκτροπαραγωγής, βιομηχανίας και δικτύων, αποτυπώνονται στην ανανεωμένη έκδοση του Παρατηρητηρίου του Green Tank. Η νέα ανάλυση αξιοποιεί τα τελευταία διαθέσιμα στοιχεία του ΔΕΣΦΑ έως τον Οκτώβριο του 2026 και της Eurostat έως τον Αύγουστο του ίδιου έτους, ενώ εμπλουτίζεται με στοιχεία για το εμπορικό ισοζύγιο φυσικού αερίου της χώρας και τους μεγαλύτερους καταναλωτές ανά κατηγορία χρήσης.
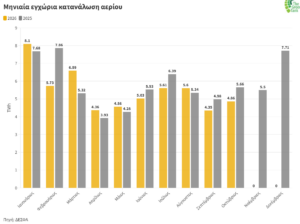
Παρά τη συνεχιζόμενη αύξηση των τιμών προμήθειας αερίου (TTF), τον Οκτώβριο 2026 η εγχώρια κατανάλωση (4.86 TWh) ανάκαμψε σε σχέση με το χαμηλό του έτους που είχε σημειωθεί τον προηγούμενο μήνα (4.35 TWh) και ήταν υψηλότερη από την κατανάλωση του 2023 και του 2024 για τον μήνα Οκτώβριο (4.31 TWh και 4.73 TWh αντίστοιχα). Ήταν ωστόσο σημαντικά μειωμένη (-14.1%) σε σχέση με τον ίδιο μήνα του 2025.
Ο τομέας ηλεκτροπαραγωγής με μηνιαία κατανάλωση 3.8 TWh αύξησε τη χρήση αερίου κατά 15.5% σε σχέση με τον Σεπτέμβριο με αποτέλεσμα το μερίδιο της ηλεκτροπαραγωγής στη συνολική μηνιαία κατανάλωση να φτάσει στο 78.6%. Μικρή μείωση (-4.7%) καταγράφηκε σε σχέση με τον ίδιο μήνα του 2025.
Τη μεγαλύτερη μείωση της κατανάλωσης αερίου κατέγραψε ο βιομηχανικός τομέας, με πτώση 78% σε σχέση με τον Οκτώβριο του 2025. Ως αποτέλεσμα, η βιομηχανική κατανάλωση αερίου τον Οκτώβριο του 2026 διαμορφώθηκε στις 184.8 GWh, στο χαμηλότερο επίπεδο από τον Δεκέμβριο του 2022. Καθοριστική συμβολή σε αυτή την εξέλιξη είχε η υποχώρηση της κατανάλωσης στους μεγαλύτερους βιομηχανικούς καταναλωτές, η οποία έφτασε στο χαμηλότερο επίπεδο του έτους: στο διυλιστήριο της Motor Oil, στη βιομηχανία φωσφορικών λιπασμάτων, καθώς και αθροιστικά στα τρία διυλιστήρια της Helleniq.
Αντιθέτως, η κατανάλωση στα δίκτυα με 856.5 GWh αυξήθηκε τόσο σε σχέση με τον προηγούμενο μήνα (+28.2%) όσο και συγκριτικά με τον Οκτώβριο 2025 (+6%).
Πρώτοι δέκα μήνες του έτους
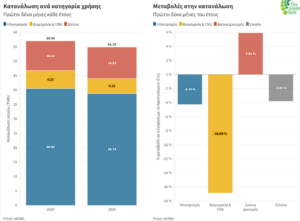
Αθροιστικά στους πρώτους δέκα μήνες του έτους, η συνολική εγχώρια κατανάλωση αερίου ήταν 54.8 TWh, μειωμένη κατά 3.8% συγκριτικά με την ίδια περίοδο του 2025, ωστόσο η τρίτη υψηλότερη ιστορικά για αυτήν την περίοδο του έτους, μετά το ιστορικό υψηλό του 2021 (57.8 TWh) και την κατανάλωση του 2025 (57 TWh).
Ο τομέας της ηλεκτροπαραγωγής είχε τη μεγαλύτερη κατανάλωση με 38.7 TWh σημειώνοντας ωστόσο μείωση κατά 4.3% σε σχέση με την ίδια περίοδο του 2025 και υποχωρώντας στην τρίτη ιστορικά θέση μετά από τις αντίστοιχες καταναλώσεις του 2025 (40.5 TWh) και του 2021 (39.6 TWh).
Ταχύτερα από κάθε άλλο τομέα αντέδρασε η βιομηχανία στην άνοδο των τιμών προμήθειας αερίου, περιορίζοντας την κατανάλωσή της κατά τους πρώτους δέκα μήνες του 2026 στις 5.2 TWh, επίπεδο μειωμένο κατά 16.8% σε σύγκριση με την αντίστοιχη περίοδο του 2025. Η εξέλιξη αυτή αντανακλά τη συνέχιση μιας πτωτικής τάσης που ξεκίνησε τον Ιούλιο του 2026, όταν για πρώτη φορά η βιομηχανική κατανάλωση αερίου υποχώρησε κάτω από τα επίπεδα του αντίστοιχου μήνα του 2025. Αντίθετα, κατά τους πρώτους έξι μήνες του 2026, η κατανάλωση κάθε μήνα ήταν υψηλότερη από εκείνη του αντίστοιχου μήνα του προηγούμενου έτους.
Σε αντίθεση με τη βιομηχανία και την ηλεκτροπαραγωγή και παρά τις αυξημένες τιμές αερίου, η κατανάλωση στα δίκτυα έφτασε σε ιστορικό υψηλό κατανάλωσης για τους πρώτους δέκα μήνες του έτους με 10.8 TWh, ξεπερνώντας κατά 5.9% το προηγούμενο ρεκόρ του 2025 (10.2 TWh). Η εξέλιξη αντικατοπτρίζει την αύξηση των νέων συνδέσεων.
Κατανάλωση ανά τομέα
Όσον αφορά τον καταμερισμό της εγχώριας κατανάλωσης αερίου στους τρεις τομείς χρήσης κατά τους δέκα πρώτους μήνες του έτους, η ηλεκτροπαραγωγή είχε μερίδιο 70.7%, τα δίκτυα διανομής 19.8% και η βιομηχανία 9.5%.
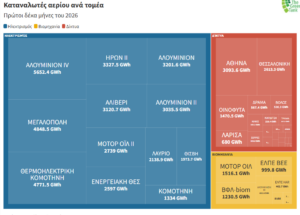
Την πρώτη θέση στην κατανάλωση αερίου για ηλεκτροπαραγωγή τους δέκα πρώτους μήνες του 2026 καταλαμβάνει η νέα μονάδα αερίου στη Βοιωτία «Αγ. Νικόλαος ΙΙ» (Αλουμίνιον IV) με κατανάλωση 5,652.4 GWh. Ακολουθεί η Μεγαλόπολη V στην Αρκαδία με 4,848.5 GWh και η «Θερμοηλεκτρική Κομοτηνής» στη Ροδόπη –η νεότερη μονάδα αερίου του συστήματος–, με κατανάλωση 4,771.5 GWh. Η μονάδα «Αγ. Νικόλαος ΙΙ» διατήρησε την πρώτη θέση που κατείχε και το 2025, αλλά με μειωμένη κατανάλωση (−8%). Αντίθετα, αύξηση στην κατανάλωση σημείωσε το 2026 η Μεγαλόπολη V (+5.7%), ενώ τη μεγαλύτερη αύξηση συγκριτικά με τους δέκα πρώτους μήνες του 2025 σημείωσε η «Θερμοηλεκτρική Κομοτηνής» (+51.6%), αντικατοπτρίζοντας το ολοένα και μεγαλύτερο μερίδιο που καταλαμβάνει η μονάδα στην εγχώρια αγορά ηλεκτρισμού.
Στον δεύτερο μεγαλύτερο τομέα ως προς την κατανάλωση, αυτόν των δικτύων, την πρώτη θέση κατέχει το δίκτυο της Αθήνας, με κατανάλωση 3,093.6 GWh, αυξημένη κατά 3.5% σε σχέση με την αντίστοιχη περίοδο του 2025. Μεγαλύτερη ετήσια αύξηση (+4.9%) κατέγραψε το δίκτυο της Θεσσαλονίκης, το οποίο καταλαμβάνει τη δεύτερη θέση με κατανάλωση 2,613.3 GWh. Στην τρίτη θέση βρίσκεται το δίκτυο των Οινοφύτων, με κατανάλωση 1,470.5 GWh, σημειώνοντας παράλληλα τη μεγαλύτερη ποσοστιαία αύξηση μεταξύ των μεγάλων καταναλωτών του τομέα (+7.8%) σε σύγκριση με το δεκάμηνο του 2025.
Στον τομέα της βιομηχανίας, τη μεγαλύτερη κατανάλωση στους δέκα πρώτους μήνες του 2026 κατέχει το διυλιστήριο της Motor Oil με 1,516.1 GWh, μειωμένη ωστόσο κατά 20.8% σε σχέση με την ίδια περίοδο του 2025, μείωση μεγαλύτερη από τον μέσο όρο του βιομηχανικού τομέα (−16.8%). Μικρότερη μείωση σε σχέση με το 2025 (-14%) καταγράφει ο δεύτερος μεγαλύτερος βιομηχανικός καταναλωτής αερίου, η Βιομηχανία Φωσφορικών Λιπασμάτων με 1,230.5 GWh. Στην τρίτη θέση βρίσκεται το διυλιστήριο Ελευσίνας με κατανάλωση 999.8 GWh, το οποίο σημείωσε και τη μεγαλύτερη μείωση σε σχέση με το 2025 ανάμεσα σε όλους τους βιομηχανικούς καταναλωτές αερίου της χώρας (-26.9%).
Εισαγωγές – Εξαγωγές
Οκτώβριος
Οι συνολικές καθαρές εισαγωγές στο Εθνικό Σύστημα Μεταφοράς, αυτές δηλαδή που κάλυψαν εγχώριες ανάγκες τον Οκτώβριο, ήταν 4.87 TWh. Το LNG διατήρησε την πρωτοκαθεδρία, με 2.41 TWh, έναντι 2.07 TWh καθαρών εισαγωγών μέσω του αγωγού από την πύλη του Σιδηροκάστρου, από όπου εισέρχεται ρωσικό αέριο. Την τρίτη θέση κατέλαβε η πύλη της Νέας Μεσημβρίας, μέσω της οποίας εισάγεται αζέρικο αέριο από τον αγωγό TAP, με καθαρές εισαγωγές 0.64 TWh. Μηδενικές παρέμειναν οι εισαγωγές τουρκικού αερίου από την πύλη των Κήπων, όπως συμβαίνει σταθερά από τον Ιανουάριο του 2024.
Στην αντίθετη κατεύθυνση, οι εξαγωγές αερίου ανήλθαν τον Οκτώβριο σε 1.65 TWh, καταγράφοντας μείωση 5.5% σε σύγκριση με τον Σεπτέμβριο. Το μεγαλύτερο μέρος των εξαγωγών πραγματοποιήθηκε μέσω της πύλης του Σιδηροκάστρου, από όπου διοχετεύτηκαν 1.17 TWh, σημειώνοντας αύξηση 13.8% σε σχέση με τον προηγούμενο μήνα. Στη δεύτερη θέση βρέθηκε η πύλη της Κομοτηνής, μέσω του αγωγού IGB, με εξαγωγές 0.25 TWh, οριακά υψηλότερες από εκείνες μέσω της Νέας Μεσημβρίας, οι οποίες διαμορφώθηκαν σε 0.24 TWh.
Πρώτοι δέκα μήνες του έτους
Αθροιστικά, κατά τους πρώτους δέκα μήνες του 2026, οι καθαρές εισαγωγές αερίου ανήλθαν σε 54.8 TWh, καταγράφοντας μείωση 3.9% σε σύγκριση με την αντίστοιχη περίοδο του 2025.
Την πρώτη θέση κατέλαβε το LNG (Αγία Τριάδα και Αμφιτρίτη), με εισαγωγές 32.5 TWh, καταγράφοντας ιστορικό υψηλό για το συγκεκριμένο διάστημα του έτους. Το μέγεθος αυτό αντιστοιχεί σε αύξηση 29.5% σε σχέση με την ίδια περίοδο του 2025.
Ακολούθησαν οι εισαγωγές αερίου μέσω αγωγού από την πύλη του Σιδηροκάστρου, οι οποίες ξεπέρασαν τις 17 TWh στο δεκάμηνο, καταγράφοντας ωστόσο σημαντική μείωση κατά 26% σε σύγκριση με το 2025. Στην τρίτη θέση βρέθηκε η πύλη της Νέας Μεσημβρίας, μέσω της οποίας εισήχθησαν 7.3 TWh, ποσότητα μειωμένη κατά 19.6% σε ετήσια βάση.
Ανοδική ήταν, αντίθετα, η πορεία των εξαγωγών, οι οποίες ανήλθαν σε 15.3 TWh, καταγράφοντας αύξηση 166% σε σχέση με την αντίστοιχη περίοδο του 2025 (5.7 TWh). Το μεγαλύτερο μέρος τους (76.9%) πραγματοποιήθηκε μέσω της πύλης του Σιδηροκάστρου, με 11.73 TWh. Ακολούθησε η πύλη της Κομοτηνής (IGB), με εξαγωγές 2.02 TWh, ενώ την τρίτη θέση κατέλαβε η πύλη της Νέας Μεσημβρίας, με 1.51 TWh.
Οικονομική αξία εισαγωγών και εξαγωγών αερίου
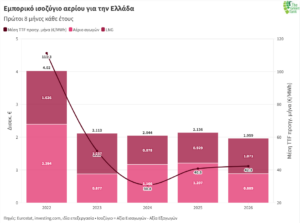
Με βάση τα πιο πρόσφατα στοιχεία της Eurostat (Αύγουστος 2026), υπολογίζεται το αθροιστικό κόστος των εισαγωγών ορυκτού αερίου, είτε από αγωγούς είτε σε υγροποιημένη μορφή (LNG), καθώς και η αξία των εξαγόμενων ποσοτήτων, για το οκτάμηνο Ιανουαρίου–Αυγούστου, από το 2022 – έτος κορύφωσης της προηγούμενης κρίσης τιμών λόγω του πολέμου της Ρωσίας στην Ουκρανία – έως σήμερα. Η διαφορά τους αποτελεί την καθαρή δαπάνη για την εθνική οικονομία. Για την καλύτερη ερμηνεία των αποτελεσμάτων υπολογίζεται η μέση τιμή TTF του προηγούμενου μήνα για το οκτάμηνο κάθε έτους.
Από την ανάλυση προκύπτει ότι στους πρώτους οκτώ μήνες του 2026 η αξία του αερίου που εισήγαγε η Ελλάδα ξεπέρασε την αξία των εξαγωγών κατά σχεδόν 2 δισεκ. € (1.96 δισεκ. €). Αυτή η καθαρή δαπάνη είναι η χαμηλότερη της πενταετίας για την ίδια περίοδο του έτους, αλλά κινείται στα ίδια επίπεδα με εκείνη των ετών 2023–2025, της περιόδου δηλαδή εκτόνωσης της κρίσης που σχετίζεται με τον πόλεμο της Ρωσίας στην Ουκρανία. Σε σύγκριση με το 2025, η καθαρή δαπάνη του 2026 ήταν 176.8 εκατ. € χαμηλότερη (−8.3%), παρά το γεγονός ότι η μέση τιμή TTF του προηγούμενου μήνα ήταν ελαφρώς υψηλότερη στο οκτάμηνο του 2026 (42.3 έναντι 40.8 €/MWh το 2025).
Η εξοικονόμηση αυτή οφείλεται σε δύο λόγους. Ο πρώτος είναι ότι η χώρα κατανάλωσε λιγότερο αέριο το 2026: οι καθαρές εισαγωγές, δηλαδή το αέριο που έμεινε στη χώρα, μειώθηκαν κατά 2.3%, με αποτέλεσμα εξοικονόμηση περίπου 47 εκατ. €. Ο δεύτερος είναι ότι οι μεγάλες αγορές του 2026 έγιναν σε μήνες με χαμηλές τιμές, ιδίως τον Μάρτιο (14.8 TWh με μέση τιμή εισαγωγής 29.9 €/MWh), ενώ το 2025 είχαν γίνει τον Ιανουάριο και τον Φεβρουάριο (22.4 TWh με 41.1 και 43.3 €/MWh αντίστοιχα). Έτσι η μέση τιμή αγοράς έπεσε από 38.1 €/MWh στο οκτάμηνο του 2025 σε 36.1 €/MWh την ίδια περίοδο του 2026, με αποτέλεσμα εξοικονόμηση των υπόλοιπων περίπου 130 εκατ. €. Η εξαγόμενη ποσότητα αυξήθηκε μεν σημαντικά μεταξύ 2025 και 2026 (+57%), αλλά αυτό δεν επηρέασε ιδιαίτερα το αποτέλεσμα, καθώς το εξαγόμενο αέριο πουλήθηκε φθηνότερα από όσο αγοράστηκε (μέση τιμή εξαγωγής 31.5 €/MWh έναντι μέσης τιμής εισαγωγής 36.1 €/MWh στο οκτάμηνο του 2026).
Διαβάστε ακόμη