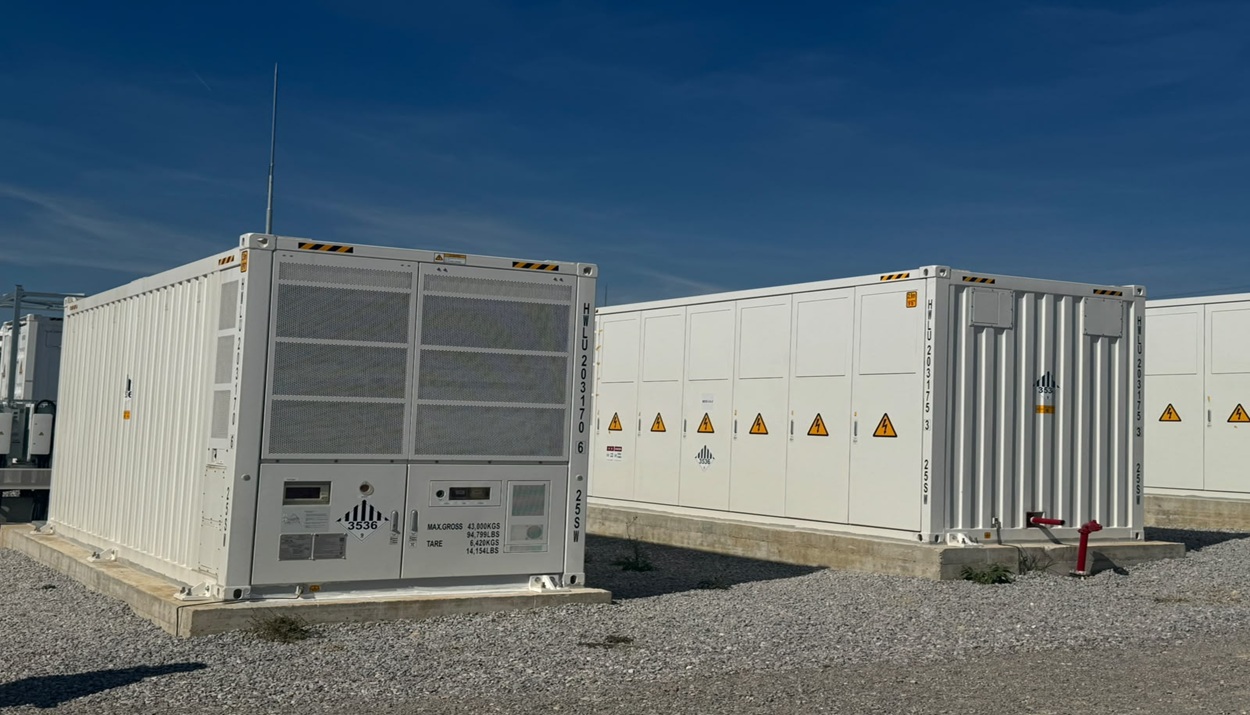
Το ισχυρό επενδυτικό ενδιαφέρον που κινητοποίησε η πρόσκληση του ΥΠΕΝ για fast track χορήγηση όρων σύνδεσης σε αυτόνομες μπαταρίες με όρους αγοράς (merchant) συνολικής ισχύος 4,7 GW αποτυπώθηκε στην μεγάλη «υπερκάλυψη» της ζητούμενης ισχύος και στον μεγάλο αριθμό των προσφορών που υποβλήθηκαν. Την ίδια στιγμή, στις λίστες προτεραιότητας που δημοσιεύθηκαν χθες από το Υπουργείο δίνουν το παρών έργα τόσο όλων των μεγάλων του κλάδου (ΔΕΗ, AKTOR, Motor Oil, Metlen, Helleniq Energy, ΓΕΚ ΤΕΡΝΑ, ΤΕΡΝΑ Ενεργειακή, Principia) όσο και μικρότερων ταχέως αναπτυσσόμενων παικτών όπως η Interphoton και η Faria Renewables αλλά και ξένων ενεργειακών ομίλων με παρουσία και εκτός της ελληνικής αγοράς.
640 επενδυτικά έργα που «συσσωρεύουν» ισχύ 7,8 GW (126 projects ισχύος 6,37 GW στο Σύστημα Μεταφοράς του ΑΔΜΗΕ και άλλα 514, ισχύος 1,4 GW στο δίκτυο διανομής του ΔΕΔΔΗΕ) «έκοψαν το νήμα» και μπήκαν στις λίστες που αποτέλεσαν αντικείμενο πολύμηνης επεξεργασίας από την αρμόδια Επιτροπή του Υπουργείου Περιβάλλοντος και Ενέργειας. Θεωρείται επίσης σχεδόν βέβαιο ότι θα λειτουργήσουν ως «πόλος έλξης» και για προσφυγές, καθώς υπήρξαν εταιρείες (μεταξύ τους και ηχηρά ονόματα) που έμειναν «εκτός νυμφώνος», ενώ αξιοσημείωτο είναι ότι αρκετοί μικρομεσαίοι επενδυτές εξασφάλισαν προβάδισμα έναντι έργων που «κατέβασαν» ισχυροί ενεργειακοί όμιλοι, κάτι που σύμφωνα με πληροφορίες έχει προκαλέσει γκρίνιες με αποδέκτη την πολιτική ηγεσία του ΥΠΕΝ.
Την ώρα εξάλλου που για τις αμιγώς εμπορικές μονάδες αποθήκευσης ο ανταγωνισμός είναι ιδιαίτερα υψηλός, περιορισμένη αποδεικνύεται η ανταπόκριση στις κατηγορίες που αφορούν την τροφοδοσία βιομηχανιών και επιχειρήσεων μέσω διμερών συμβάσεων. Το αποτέλεσμα είναι να παραμένει αναξιοποίητο σημαντικό μέρος της διαθέσιμης ισχύος, περιορίζοντας στην πράξη το συνολικό μέγεθος των έργων που μπορούν να εξασφαλίσουν όρους σύνδεσης.
Πόσες merchant μπαταρίες «πέρασαν» οι μεγάλοι όμιλοι
Όσον αφορά στα χαρτοφυλάκια των μεγάλων ομίλων, ισχυρή είναι η παρουσία της ΔΕΗ, μέσω της ΔΕΗ Ανανεώσιμες που συμμετέχει στους πίνακες με έργα συνολικής ισχύος περίπου 470 MW. Δεδομένου ότι ο όμιλος προωθεί ήδη μπαταρίες 150 MW, οι οποίες είχαν επιλεγεί στους τρεις προηγούμενους διαγωνισμούς, σχεδιάζει να προχωρήσει στην επιλογή μονάδων συνολικής ισχύος 250 MW από το χαρτοφυλάκιο της νέας πρόσκλησης. Η ΔΕΗ είναι, μάλιστα, ο μοναδικός όμιλος που εμφανίζεται στην ειδική κατηγορία των έργων αποθήκευσης τα οποία πρόκειται να εγκατασταθούν στους πυρήνες των περιοχών απολιγνιτοποίησης, με τα έργα να χωροθετούνται σε Αμύνταιο, Πτολεμαϊδα και Μεγαλόπολη.
Σημαντική παρουσία καταγράφει και η AKTOR, η οποία αποκτά προτεραιότητα στην εξέταση αιτήματος σύνδεσης για μονάδα αποθήκευσης 100 MW στην Κεντρική Μακεδονία. Από την επεξεργασία των πινάκων προκύπτει ότι στα έργα που καταλαμβάνουν προκρινόμενες θέσεις περιλαμβάνονται επίσης επενδύσεις της Metlen, συνολικής ισχύος λίγο κάτω από 200 MW, καθώς και της Motor Oil, με χαρτοφυλάκιο 220 MW. Τα μεγέθη αυτά προκύπτουν από τις εταιρείες που μπορούν να ταυτοποιηθούν στους πίνακες, χωρίς να αποκλείεται η ύπαρξη πρόσθετων έργων μέσω θυγατρικών των οποίων η επωνυμία δεν παραπέμπει άμεσα στους συγκεκριμένους ομίλους.
Η ΓΕΚ ΤΕΡΝΑ διεκδικεί επίσης σημαντικό μερίδιο της αγοράς. Δύο επενδυτικά σχέδιά της, συνολικής ισχύος 150 MW, βρίσκονται σε θέσεις που τους δίνουν προτεραιότητα για την εξέταση των αιτημάτων σύνδεσης. Πρόκειται για έργα που αναπτύσσονται μέσω των Blue BESS και NXA Ενεργειακή. Από την πλευρά της, η ΤΕΡΝΑ Ενεργειακή (μέλος του ομίλου Masdar) έχει εξασφαλίσει προβάδισμα για έργα συνολικής ισχύος 200 MW, ενώ η HELLENiQ ENERGY εμφανίζεται με επενδύσεις αποθήκευσης 170 MW. Στις εταιρείες που πέρασαν έργα στις λίστες περιλαμβάνονται επίσης και η Principia, με έργο ισχύος 45 MW, η Faria Renewables, η Rokas Renewables (του ομίλου Iberdrola), η Interphoton, έργα του ομίλου Μητσιολίδη-Μποζατζίδη κ.α.
Το περιορισμένο ενδιαφέρον για μπαταρίες σε βιομηχανίες
Παρά τη μεγάλη ζήτηση ηλεκτρικού χώρου από τους επενδυτές, οι κατηγορίες αποθήκευσης που συνδέονται με την κάλυψη αναγκών βιομηχανικών και εμπορικών καταναλωτών δεν συγκέντρωσαν το αναμενόμενο ενδιαφέρον. Για τις μονάδες που θα λειτουργούν με διμερείς συμβάσεις προμήθειας ηλεκτρικής ενέργειας είχαν προβλεφθεί ξεχωριστά περιθώρια ισχύος, με στόχο να διευκολυνθούν επενδύσεις που θα εξυπηρετούν απευθείας μεγάλους καταναλωτές.
Ωστόσο, στην κατηγορία των ενεργοβόρων βιομηχανιών, όπου είχαν δεσμευθεί 500 MW στο σύστημα μεταφοράς, υποβλήθηκαν επενδυτικά σχέδια συνολικής ισχύος μόλις 238,5 MW. Ακόμη μικρότερη ήταν η ανταπόκριση στην κατηγορία των υπόλοιπων επιχειρήσεων. Από τα 100 MW που είχαν διατεθεί, εκδηλώθηκε ενδιαφέρον για μόλις 20 MW, μέσω ενός και μόνο έργου. Συνολικά, επομένως, τουλάχιστον 341,5 MW ηλεκτρικού χώρου στις δύο αυτές κατηγορίες παραμένουν χωρίς αξιοποίηση.
Έτσι, ενώ η πρόσκληση είχε σχεδιαστεί για τη δημιουργία μονάδων αποθήκευσης συνολικής ισχύος 4,7 GW, η ισχύς των έργων που μπορούν τελικά να εξασφαλίσουν όρους σύνδεσης περιορίζεται, με βάση τα σημερινά δεδομένα, στα 4,36 GW.
Ποιες εταιρείες διεκδικούν τις ειδικές κατηγορίες
Στην κατηγορία ΕΣΜΗΕ Α1, η οποία αφορά μπαταρίες που θα συνδεθούν με ενεργοβόρες βιομηχανίες μέσω δεσμευτικών διμερών συμβάσεων διάρκειας τουλάχιστον οκτώ ετών, περιλαμβάνονται έξι επενδυτικά σχέδια συνολικής ισχύος 238,5 MW. Ανάμεσά τους βρίσκεται μονάδα 25 MW της HELLENiQ Renewables στις εγκαταστάσεις των ΕΛΠΕ στη Θεσσαλονίκη. Συμμετέχει επίσης η Motor Oil, μέσω της MS Korinthos I, με έργο αποθήκευσης 50 MW.
Στην επόμενη κατηγορία, ΕΣΜΗΕ Α2, που απευθύνεται σε μονάδες με αντίστοιχες συμβάσεις τροφοδοσίας άλλων επιχειρήσεων, καταγράφεται μόνο η συμμετοχή της Metro Energy, με μπαταρία ισχύος 20 MW. Η εταιρεία συνδέεται με την οικογένεια Παντελιάδη, η οποία ελέγχει, μεταξύ άλλων, τις αλυσίδες My market και METRO Cash & Carry. Παράλληλα, η Metro Energy προωθεί ένα ακόμη έργο αποθήκευσης, ισχύος περίπου 25,5 MW, στη γενική κατηγορία του ΑΔΜΗΕ.
Διαφορετική είναι η εικόνα στην κατηγορία ΕΣΜΗΕ Α3, όπου εντάσσονται μονάδες αποθήκευσης οι οποίες θα συμμετέχουν σε χαρτοφυλάκια Φορέων Σωρευτικής Εκπροσώπησης (ΦοΣΕ). Εδώ το διαθέσιμο όριο των 300 MW υπερκαλύφθηκε οριακά, καθώς οι αιτήσεις αφορούν έξι έργα συνολικής ισχύος 340 MW. Στις εταιρείες που προηγούνται για την εξέταση αιτημάτων σύνδεσης συγκαταλέγονται η Enerwave της HELLENiQ ENERGY με 25 MW, η Blue BESS με 50 MW και η NXA Ενεργειακή με 100 MW, οι δύο τελευταίες του ομίλου ΓΕΚ ΤΕΡΝΑ. Στην ίδια κατηγορία συμμετέχει και η Motor Oil, μέσω της MS Komotini I, με μονάδα 70 MW.
Ο εντονότερος ανταγωνισμός, πάντως, εντοπίζεται στην κατηγορία ΕΣΜΗΕ Γ, όπου εντάσσονται οι υπόλοιπες αυτόνομες μονάδες αποθήκευσης που σχεδιάζεται να συνδεθούν στο σύστημα μεταφοράς ηλεκτρικής ενέργειας. Για τα έργα αυτά έχουν προβλεφθεί 2.650 MW ηλεκτρικού χώρου, με την ισχύ να κατανέμεται μεταξύ των Περιφερειών και τους επενδυτές να κατατάσσονται σε διαφορετικούς πίνακες προτεραιότητας, ανάλογα και με τα χαρακτηριστικά σύνδεσης των μονάδων. Η ζήτηση είναι περίπου διπλάσια της διαθέσιμης ισχύος. Συγκεκριμένα, έχουν καταταχθεί 108 έργα συνολικής αιτούμενης ισχύος 5,29 GW. Στα επενδυτικά σχέδια που εμφανίζονται σε προκρινόμενες θέσεις περιλαμβάνονται μονάδες της ΤΕΡΝΑ Ενεργειακή, της Metlen, της Motor Oil και της AKTOR, αλλά και μικρότερων εταιρειών, όπως η Interphoton. Το μέγεθος της υπερκάλυψης καταδεικνύει ότι σημαντικός αριθμός έργων θα μείνει εκτός της πρώτης φάσης χορήγησης όρων σύνδεσης, παρά το έντονο ενδιαφέρον για την ανάπτυξη της συγκεκριμένης τεχνολογίας.
Πάνω από 500 μικρότερες μονάδες διεκδικούν σύνδεση στον ΔΕΔΔΗΕ
Στο δίκτυο διανομής επικρατούν διαφορετικές συνθήκες, καθώς το επενδυτικό ενδιαφέρον επικεντρώνεται σε μπαταρίες μικρότερης ισχύος. Μια ουσιαστική διαφορά σε σχέση με το σύστημα μεταφοράς είναι ότι, για τις κατηγορίες του ΔΕΔΔΗΕ, επιτρέπεται η ανακατανομή ηλεκτρικού χώρου που δεν καλύφθηκε από τις αιτήσεις των ενδιαφερομένων.
Αυτό συνέβη στην κατηγορία ΕΔΔΗΕ Δ, που αφορά μπαταρίες έως 10 MW με διμερείς συμβάσεις με επιχειρήσεις. Από τα αρχικά διαθέσιμα 250 MW, οι αιτήσεις περιορίστηκαν σε 10 έργα συνολικής ισχύος 64,9 MW. Η αδιάθετη ισχύς των 185,1 MW κατανεμήθηκε ισόποσα στις υπόλοιπες τρεις κατηγορίες, προσθέτοντας 61,7 MW σε καθεμία.νΜετά την ανακατανομή, η κατηγορία ΕΔΔΗΕ Α, για μπαταρίες ισχύος άνω των 5 MW, διαθέτει ηλεκτρικό χώρο 411,7 MW. Τη συγκεκριμένη ισχύ διεκδικούν 75 επενδυτικά σχέδια συνολικής ισχύος περίπου 631 MW, στα οποία περιλαμβάνονται και επτά έργα 50 MW που έχουν καταταχθεί ταυτόχρονα στην κατηγορία ΕΔΔΗΕ Δ. Στην κατηγορία ΕΔΔΗΕ Β, για μονάδες αποθήκευσης από 1 έως 5 MW, ο διαθέσιμος ηλεκτρικός χώρος διαμορφώθηκε στα 211,7 MW. Στους πίνακες περιλαμβάνονται 97 έργα, μαζί με τα επιλαχόντα, συνολικής ισχύος περίπου 424 MW. Ακόμη μεγαλύτερη είναι η συμμετοχή στην κατηγορία ΕΔΔΗΕ Γ, η οποία αφορά μπαταρίες μικρότερες του 1 MW. Εδώ έχουν καταταχθεί 339 επενδυτικά σχέδια, συνολικής ισχύος περίπου 334 MW, έναντι διαθέσιμων 211,7 MW.
Η εικόνα αποτυπώνει την ανάπτυξη μιας αγοράς στην οποία, πέρα από τους μεγάλους ενεργειακούς ομίλους, επιχειρούν να αποκτήσουν θέση και πολυάριθμοι μικρότεροι επενδυτές.
Γιατί η ένταξη στις λίστες προτεραιότητας δεν εγγυάται τη σύνδεση
Η παρουσία ενός έργου σε προκρινόμενη θέση των πινάκων κατάταξης αποτελεί σημαντικό βήμα, δεν σημαίνει ωστόσο ότι ο επενδυτής έχει εξασφαλίσει οριστικά τον ηλεκτρικό χώρο που αιτήθηκε. Ιδιαίτερα στην περίπτωση του συστήματος μεταφοράς, η κατάταξη δίνει προτεραιότητα στην αξιολόγηση του αιτήματος από τον ΑΔΜΗΕ, χωρίς να προδικάζει τους τελικούς τεχνικούς και οικονομικούς όρους σύνδεσης. Κατά την εξέταση των αιτημάτων ενδέχεται να προκύψουν περιορισμοί που θα υποχρεώσουν τον Διαχειριστή να εισηγηθεί διαφορετική λύση από εκείνη που είχε αρχικά προβλέψει ο επενδυτής. Χαρακτηριστικό παράδειγμα αποτελεί η περίπτωση σύνδεσης μίας μονάδας σε υποσταθμό που απαιτεί αναβάθμιση. Αν ο ΑΔΜΗΕ προτείνει εναλλακτικό σημείο ή διαφορετική τεχνική λύση, το κόστος του έργου μπορεί να μεταβληθεί ουσιαστικά.
Εάν η νέα λύση δεν εξασφαλίζει την οικονομική βιωσιμότητα της επένδυσης, η εταιρεία που την αναπτύσσει μπορεί να αποφασίσει να μην προχωρήσει στην κατασκευή της.
Επομένως, η οριστική εικόνα των έργων που θα υλοποιηθούν θα διαμορφωθεί σε επόμενο στάδιο, όταν θα έχουν καθοριστεί οι προσφορές σύνδεσης.
Το χρονοδιάγραμμα σε ΑΔΜΗΕ και ΔΕΔΔΗΕ
Σημαντική απόκλιση αναμένεται στους χρόνους ολοκλήρωσης των διαδικασιών από τους δύο Διαχειριστές.Για τον ΑΔΜΗΕ, η εξέταση των αιτήσεων της πρόσκλησης θα ακολουθήσει τη χορήγηση προσφορών σύνδεσης σε μονάδες αντλησιοταμίευσης συνολικής ισχύος 2 GW. Σύμφωνα με τις εκτιμήσεις που διατυπώνονται για τη διεκπεραίωση των συγκεκριμένων αιτημάτων, θα απαιτηθεί διάστημα περίπου οκτώ μηνών. Μόνο μετά την ολοκλήρωση αυτής της διαδικασίας θα ξεκινήσει η χορήγηση όρων σύνδεσης στις αυτόνομες μπαταρίες.
Αρχικά προβλέπεται η εξέταση των πρώτων 1.000 MW και στη συνέχεια η εναλλάξ διάθεση δυναμικότητας σε πακέτα 1.000 MW για αυτόνομες μονάδες αποθήκευσης και 1.000 MW για συνεργατικές μπαταρίες που συνδέονται με έργα ΑΠΕ.
Το χρονοδιάγραμμα θα μπορούσε να επηρεαστεί και από την υποβολή ενστάσεων κατά των πινάκων κατάταξης. Από την πλευρά του, το υπουργείο Περιβάλλοντος και Ενέργειας εκτιμά ότι η εφαρμογή συγκεκριμένων κριτηρίων αξιολόγησης δημιουργεί τις προϋποθέσεις για να εξεταστούν οι ενστάσεις χωρίς σημαντικές καθυστερήσεις.
Ταχύτερη αναμένεται η εξέλιξη της διαδικασίας στο δίκτυο διανομής. Ο μικρότερος ανταγωνισμός για την εξασφάλιση ηλεκτρικού χώρου εκτιμάται ότι θα περιορίσει τον αριθμό των ενστάσεων, ενώ ο ΔΕΔΔΗΕ δεν έχει να προηγηθεί στην εξέταση άλλων κατηγοριών επενδύσεων αποθήκευσης. Με αυτά τα δεδομένα, οι διαδικασίες αξιολόγησης των αιτημάτων αναμένεται να αρχίσουν σχετικά σύντομα, με την ολοκλήρωση της χορήγησης προσφορών σύνδεσης να εκτιμάται ότι μπορεί να επιτευχθεί σε περίπου τέσσερις μήνες.
Η χρηματοδότηση θα κρίνει ποια έργα θα κατασκευαστούν
Το καθοριστικό στάδιο για τους επενδυτές θα αρχίσει όταν παραλάβουν τις προσφορές σύνδεσης και κληθούν να αποφασίσουν εάν θα προχωρήσουν στην κατασκευή των μονάδων τους. Από τη στιγμή που θα τους κοινοποιηθούν οι όροι, θα διαθέτουν προθεσμία δύο μηνών για να τους αποδεχθούν. Εάν επιλέξουν να αποσυρθούν, προβλέπεται η επιστροφή της εγγυητικής επιστολής που είχαν καταθέσει κατά τη συμμετοχή τους στην πρόσκληση.
Αντίθετα, όσοι αποδεχθούν τους όρους σύνδεσης θα πρέπει να καταθέσουν νέα εγγυητική επιστολή, επίσης σημαντικού ύψους. Η εγγύηση αυτή θα καταπίπτει εφόσον το έργο δεν υλοποιηθεί εντός 18 μηνών. Η συγκεκριμένη υποχρέωση αυξάνει την πίεση στους επενδυτές να έχουν εξασφαλίσει όχι μόνο την τεχνική δυνατότητα σύνδεσης, αλλά και τα απαραίτητα κεφάλαια για την κατασκευή των σταθμών αποθήκευσης. Όπως επισημαίνουν παράγοντες της αγοράς, η εξεύρεση χρηματοδότησης αποτελεί μία από τις σημαντικότερες προκλήσεις, ιδιαίτερα για τις merchant μπαταρίες, οι οποίες δεν διαθέτουν εγγυημένα έσοδα μέσω μακροχρόνιων συμβάσεων.
Στην ελληνική αγορά, το επιχειρηματικό μοντέλο των αμιγώς εμπορικών μονάδων αποθήκευσης βρίσκεται ακόμη σε πρώιμο στάδιο. Η περιορισμένη εμπειρία λειτουργίας αντίστοιχων έργων δυσχεραίνει τις προβλέψεις για την εξέλιξη των εσόδων τους τα επόμενα χρόνια. Για τον λόγο αυτό, η θέση στους πίνακες κατάταξης συνιστά την πρώτη σημαντική επιτυχία, όχι όμως και την τελική εξασφάλιση της επένδυσης. Το ουσιαστικό ξεκαθάρισμα στην αγορά θα έρθει με την έκδοση των προσφορών σύνδεσης, όταν οι εταιρείες θα πρέπει να αποφασίσουν ποιες από τις σχεδιαζόμενες μονάδες διαθέτουν τις οικονομικές και τεχνικές προϋποθέσεις για να περάσουν από το χαρτί στην κατασκευή.
Διαβάστε ακόμη


