
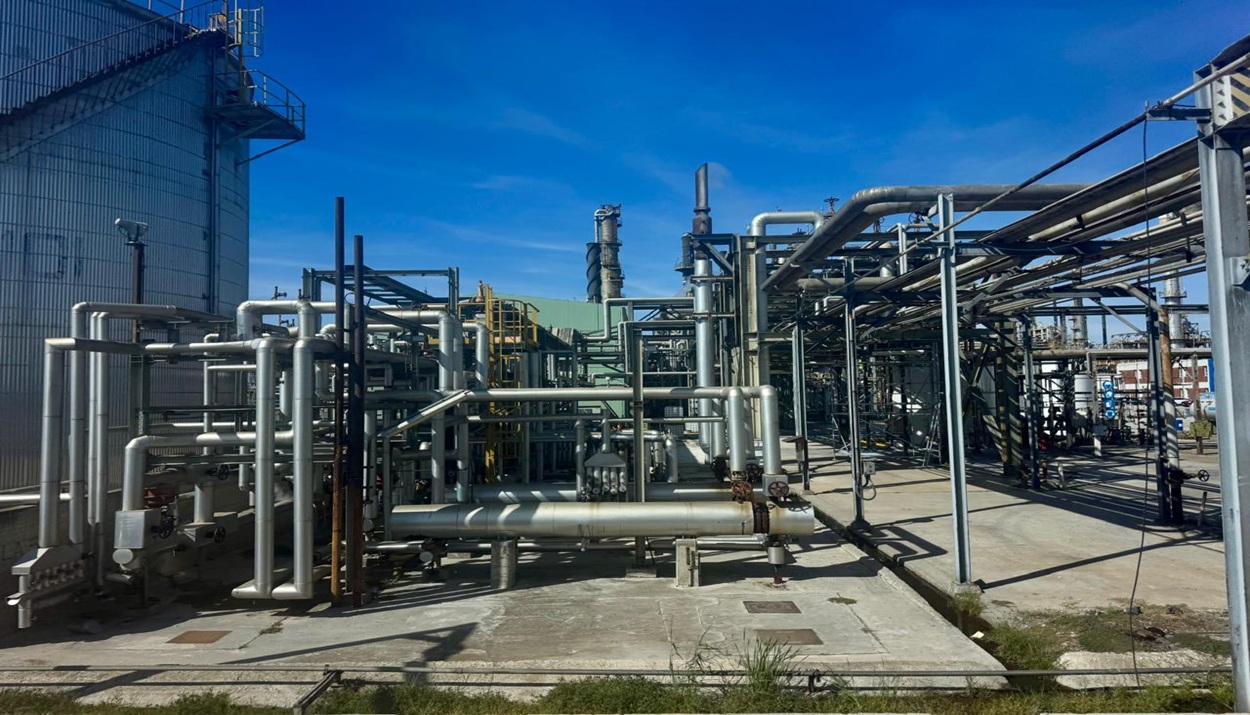
Η αποκλιμάκωση στην αγορά ντίζελ δεν αναμένεται να έρθει γρήγορα, ακόμη και αν αποκατασταθούν σταδιακά οι ροές από τη Μέση Ανατολή και περιοριστούν οι σημερινές γεωπολιτικές πιέσεις, η αγορά θα συνεχίσει να κυοφορεί ένα βαθύτερο πρόβλημα. Η Ευρώπη διαθέτει σήμερα αισθητά μικρότερη διυλιστική βάση από ό,τι πριν από δύο δεκαετίες και, κατά συνέπεια, μικρότερα περιθώρια αντίδρασης όταν χάνονται απότομα ποσότητες από τη διεθνή αγορά. Αυτή είναι μία πρώτη σκιαγράφηση που κάνει η αγορά για την επόμενη ημέρα. Όπως επισημαίνουν πηγές του κλάδου, περίπου το 20% της ευρωπαϊκής διυλιστικής ικανότητας έχει κλείσει τα τελευταία 20 χρόνια, εξέλιξη που περιορίζει άμεσα την προσφορά και καθιστά την αγορά πιο ευάλωτη σε κάθε νέο σοκ, σε κάθε νέα γεωπολιτική πίεση.
Το πρόβλημα είναι πλέον ιδιαίτερα ορατό στα τελικά προϊόντα. Η Ρωσία, ένας από τους μεγάλους εξαγωγείς ντίζελ, έχει περιορίσει τις διαθέσιμες ποσότητες, ενώ σημαντικό μέρος των φορτίων ντίζελ και αεροπορικού καυσίμου που έβγαιναν από τον Κόλπο δεν βρίσκεται σήμερα στην αγορά. Η πίεση δεν αφορά μόνο το αργό πετρέλαιο, αλλά κυρίως τα προϊόντα που τελικά καταναλώνουν νοικοκυριά, επιχειρήσεις, μεταφορές και αεροπορία. Αυτό, σύμφωνα με τις ίδιες πηγές, είναι που εξηγεί τη σημερινή στενότητα και στα δύο πιο ευαίσθητα καύσιμα, το ντίζελ και το jet fuel.
Ως εκ τούτου, η επιστροφή σε πιο ομαλές τιμές δεν συνδέεται μόνο με μία πιθανή αποδέσμευση στρατηγικών αποθεμάτων ή με την αποκλιμάκωση ενός γεωπολιτικού μετώπου. Για να αλλάξει ουσιαστικά η εικόνα, θα πρέπει να αποκατασταθούν οι φυσικές ροές, να επανέλθουν οι παραγωγικές μονάδες που έχουν τεθεί εκτός και, κυρίως, να αντιμετωπιστεί το δομικό έλλειμμα της ευρωπαϊκής διύλισης. «Δεν θα δούμε να ανοίγουν διυλιστήρια στην Ευρώπη», είναι η ουσία της αποτίμησης που κάνουν στελέχη της αγοράς, επισημαίνοντας ότι η ομαλοποίηση θα χρειαστεί χρόνο.
Η Κομισιόν αλλάζει τόνο απέναντι στα διυλιστήρια
Η νέα πραγματικότητα στην αγορά καυσίμων φαίνεται να μετακινεί σταδιακά και τη συζήτηση στις Βρυξέλλες. Η αναφορά της Ούρσουλα φον ντερ Λάιεν στην ανάγκη να ανοίξει «στρατηγικός διάλογος» για τα ευρωπαϊκά διυλιστήρια διαβάζεται από στελέχη της αγοράς ως σαφής αλλαγή τόνου, από μια περίοδο κατά την οποία η διύλιση αντιμετωπιζόταν κυρίως ως πρόβλημα εκπομπών και μέρος μιας δραστηριότητας που έπρεπε σταδιακά να περιοριστεί, η Κομισιόν αρχίζει πλέον να τη συνδέει περισσότερο με την ασφάλεια εφοδιασμού, το κόστος και τη βιομηχανική ανθεκτικότητα.
Η ίδια η φον ντερ Λάιεν συνέδεσε τον στρατηγικό διάλογο με την ανάγκη «να μειωθεί το κόστος» και να εξασφαλιστούν οι απαραίτητες προμήθειες, ακόμη και για την άμυνα. Για τον κλάδο, η αναφορά αυτή έχει μεγαλύτερη σημασία απ’ όσο δείχνει εκ πρώτης όψεως. Όπως σημειώνουν πηγές της αγοράς, μέχρι πριν από δύο ή τρία χρόνια τα διυλιστήρια αισθάνονταν σχεδόν «ανεπιθύμητα» στις ευρωπαϊκές συζητήσεις. Σήμερα, αντίθετα, καλούνται να μπουν σε οργανωμένο διάλογο με την Επιτροπή για το πώς μπορεί να διατηρηθεί η ασφάλεια εφοδιασμού σε μια αγορά που διαθέτει σαφώς μικρότερη παραγωγική βάση.
Η αλλαγή δεν σημαίνει ότι η Κομισιόν εγκαταλείπει τους κλιματικούς στόχους ούτε ότι αναστρέφεται η πορεία απανθρακοποίησης. Δείχνει όμως ότι στη συζήτηση αρχίζουν να μπαίνουν πολύ πιο καθαρά παράμετροι που μέχρι πρόσφατα βρίσκονταν χαμηλότερα στην ατζέντα: πόση διυλιστική ικανότητα πρέπει να διατηρήσει η Ευρώπη, πόσο ανεκτική μπορεί να είναι σε νέους περιορισμούς προμήθειας και ποιο είναι το σημείο στο οποίο η περιβαλλοντική ρύθμιση αρχίζει να δημιουργεί πρόσθετο κίνδυνο για την ενεργειακή ασφάλεια.
Η DG Energy ανοίγει τη συζήτηση
Στην ίδια κατεύθυνση κινείται και η πρωτοβουλία της DG Energy να συγκεντρώσει στοιχεία απευθείας από τα ευρωπαϊκά διυλιστήρια. Σύμφωνα με πληροφορίες από την αγορά, η Γενική Διεύθυνση Ενέργειας έχει ξεκινήσει να ζητά δεδομένα για τον τρόπο με τον οποίο οι εταιρείες διαχειρίστηκαν τις πρόσφατες διαταραχές στην προμήθεια αργού και προϊόντων, για τη χρήση στρατηγικών αποθεμάτων και για τις εναλλακτικές πηγές εφοδιασμού που ενεργοποιήθηκαν μετά την απώλεια φορτίων από τον Περσικό Κόλπο.
Το ενδιαφέρον δεν βρίσκεται μόνο στο περιεχόμενο των ερωτήσεων, αλλά στο γεγονός ότι η Κομισιόν επιχειρεί να αποκτήσει πιο ολοκληρωμένη εικόνα για το πραγματικό κόστος και τις επιχειρησιακές επιπτώσεις των disruptions. Στελέχη της αγοράς διαβάζουν αυτή την κίνηση ως ένδειξη ότι η συζήτηση περνά από τη γενική πολιτική τοποθέτηση στη συλλογή πραγματικών δεδομένων, πόσο εύκολα μπορεί ένα διυλιστήριο να αντικαταστήσει ένα χαμένο φορτίο, σε ποια τιμή, πόσο γρήγορα και με ποιες συνέπειες για την ασφάλεια εφοδιασμού.
Οι ίδιες πηγές παραμένουν πάντως συγκρατημένες ως προς το αποτέλεσμα. Η έναρξη του διαλόγου θεωρείται θετική, επειδή «η πόρτα άνοιξε», όμως κανείς δεν θεωρεί δεδομένο ότι θα οδηγήσει σε ουσιαστική αλλαγή της ευρωπαϊκής πολιτικής. Το βασικό αίτημα του κλάδου είναι η αξιολόγηση κάθε νέας ρύθμισης όχι μόνο ως προς το περιβαλλοντικό όφελος, αλλά ταυτόχρονα ως προς τις επιπτώσεις στο κόστος, στην ανταγωνιστικότητα και στην ενεργειακή ασφάλεια.
Τα ελληνικά διυλιστήρια σε διαφορετική θέση
Η ελληνική αγορά εμφανίζει σαφώς διαφορετικά χαρακτηριστικά. Η χώρα διαθέτει δύο μεγάλους καθετοποιημένους και εξαγωγικούς ομίλους, HELLENiQ ENERGY και Motor Oil, με συνολική διυλιστική ικανότητα περίπου 550.000 βαρελιών ημερησίως. Σύμφωνα με στελέχη της αγοράς, η ισχυρή εγχώρια παραγωγική βάση σημαίνει ότι δεν τίθεται σήμερα ζήτημα επάρκειας καυσίμων για την ελληνική αγορά, ακόμη και σε περιόδους έντονων διεθνών αναταράξεων.
Η διαφορά με πολλές ευρωπαϊκές χώρες είναι ουσιαστική. Η Ελλάδα δεν βασίζεται αποκλειστικά σε εισαγωγές έτοιμων προϊόντων, καθώς τα δύο διυλιστήρια καλύπτουν την εγχώρια ζήτηση και ταυτόχρονα εξάγουν σημαντικές ποσότητες, συμβάλλοντας και στο εμπορικό ισοζύγιο. Σύμφωνα με τα στοιχεία που ανέφερε ο Γεώργιος Αλεξόπουλος, η εγχώρια κατανάλωση κινείται περίπου στους 5 εκατ. τόνους για καύσιμα κίνησης, σε περίπου 1,5 εκατ. τόνους για αεροπορικά καύσιμα και σε ακόμη 2-2,5 εκατ. τόνους για ναυτιλιακά καύσιμα, δηλαδή συνολικά περίπου 9 εκατ. τόνους.
Η ελληνική περίπτωση είναι διαφορετική και για έναν ακόμη λόγο. Την ώρα που σημαντικό μέρος της ευρωπαϊκής διυλιστικής δυναμικότητας έκλεινε ή αποεπενδυόταν, οι δύο ελληνικοί όμιλοι συνέχισαν να επενδύουν και να αναβαθμίζουν τις εγκαταστάσεις τους. Αυτό τους επιτρέπει σήμερα να βρίσκονται σε καλύτερη θέση τόσο από πλευράς παραγωγικής ευελιξίας όσο και ως προς τη δυνατότητα αξιοποίησης των αυξημένων περιθωρίων της διεθνούς αγοράς.
Η HELLENiQ ENERGY έχει ήδη προαναγγείλει επενδύσεις ύψους 3-5 δισ. ευρώ σε βάθος πενταετίας έως δεκαετίας για την αναβάθμιση των διυλιστηρίων της σε Θεσσαλονίκη, Ασπρόπυργο και Ελευσίνα, στο πλαίσιο του νέου στρατηγικού σχεδιασμού με ορίζοντα έως το 2035. Αντίστοιχα, η Motor Oil επεξεργάζεται επενδύσεις με στόχο τη βελτιστοποίηση της παραγωγικής της δυναμικότητας.
Και ενώ σε ευρωπαϊκό επίπεδο το βασικό ερώτημα είναι πώς θα αποτραπεί περαιτέρω απώλεια διυλιστικής ισχύος, στην Ελλάδα η συζήτηση έχει διαφορετικό χαρακτήρα. Πώς θα αξιοποιηθεί μια ήδη ισχυρή παραγωγική βάση, πώς θα εκσυγχρονιστούν περαιτέρω οι μονάδες και πώς θα διατηρηθεί η ανταγωνιστικότητά τους σε μια αγορά όπου η ευρωπαϊκή ζήτηση για συγκεκριμένα προϊόντα εξακολουθεί να υπερβαίνει την εγχώρια προσφορά.
Αυτό δεν σημαίνει ότι η ελληνική αγορά μένει ανεπηρέαστη από τις διεθνείς τιμές. Οι τιμές των καυσίμων διαμορφώνονται σε διεθνές περιβάλλον και η ισχυρή εγχώρια διύλιση δεν μπορεί να απομονώσει την Ελλάδα από τις μεγάλες κινήσεις των cracks και του αργού. Περιορίζει όμως σημαντικά έναν άλλο κίνδυνο, τον κίνδυνο φυσικής έλλειψης προϊόντων.
Αναζητείται φόρμουλα
Στο πλαίσιο αυτό εξετάζονται παρεμβάσεις στήριξης τόσο για το ντίζελ κίνησης όσο και για το πετρέλαιο θέρμανσης, με τη συμμετοχή του κράτους και των διυλιστηρίων.
Από τη συζήτηση με στελέχη της αγοράς προκύπτει ότι οι εταιρείες έχουν ήδη ενημερωθεί για τις προθέσεις της Πολιτείας και δηλώνουν διατεθειμένες να συμμετάσχουν, χωρίς ωστόσο να έχει ακόμη οριστικοποιηθεί το σχήμα. Η λογική είναι ότι οποιαδήποτε παρέμβαση θα πρέπει να προσαρμόζεται στις συνθήκες της αγοράς και να επανεξετάζεται ανά τακτά διαστήματα, καθώς τόσο οι διεθνείς τιμές όσο και τα περιθώρια διύλισης μπορούν να μεταβληθούν απότομα.
Στη συζήτηση έχει τεθεί ενδεικτικά και η περιοχή του 1,75 ευρώ ανά λίτρο ως πιθανός στόχος για το ντίζελ, χωρίς όμως να δίνεται δεσμευτική πρόβλεψη. Όπως επισημαίνουν οι ίδιες πηγές, οποιαδήποτε περαιτέρω αποκλιμάκωση θα εξαρτηθεί από την πορεία της διεθνούς αγοράς και δεν μπορεί να προεξοφληθεί.
Αντίστοιχη συζήτηση βρίσκεται σε εξέλιξη και για το πετρέλαιο θέρμανσης, με το ενδεχόμενο συνδυαστικής στήριξης από το κράτος και τα διυλιστήρια να παραμένει ανοιχτό. Στελέχη της αγοράς αφήνουν να εννοηθεί ότι οι εταιρείες θα συμβάλουν και σε αυτό το σκέλος, όπως έχει συμβεί και σε προηγούμενες περιόδους έντονων ανατιμήσεων, αλλά το ακριβές ύψος και η διάρκεια της παρέμβασης θα εξαρτηθούν από την εξέλιξη των τιμών και των margins.
Γιατί τα στρατηγικά αποθέματα δεν αρκούν
Πάντως η αγορά τονίζει πως τα μηνύματα είναι πολλά και αντικρουόμενα. Οι παρεμβάσεις μέσω στρατηγικών αποθεμάτων μπορούν να προσφέρουν ανάσα, αλλά δύσκολα αλλάζουν τη δομική εικόνα. Η πρόσφατη απόφαση του G7 για συντονισμένη αποδέσμευση αποθεμάτων και η κίνηση της Γαλλίας να διαθέσει 10 εκατ. βαρέλια ντίζελ δείχνουν ότι οι κυβερνήσεις επιχειρούν να περιορίσουν τις πιέσεις στην αγορά. Η γαλλική κυβέρνηση εκτιμά ότι η κίνηση μπορεί να μειώσει την τιμή στην αντλία κατά 12 έως 18 λεπτά το λίτρο.
Στελέχη του κλάδου κρατούν, πάντως, πιο συγκρατημένες προσδοκίες για την ευρωπαϊκή εφαρμογή τέτοιων μέτρων. Στις ΗΠΑ, η κυβέρνηση διαθέτει κεντρικά ελεγχόμενα κρατικά αποθέματα και μπορεί να τα διοχετεύσει στην αγορά μέσω συγκεκριμένης διαδικασίας. Στην Ευρώπη, αντίθετα, μεγάλο μέρος των υποχρεωτικών αποθεμάτων βρίσκεται κατανεμημένο μεταξύ κρατικών και ιδιωτικών φορέων. Αυτό σημαίνει ότι η εντολή «απελευθερώστε αποθέματα» δεν μεταφράζεται αυτομάτως σε άμεση φυσική προσφορά στην αγορά.
Οι ποσότητες μπορεί να καθυστερήσουν, να είναι μικρότερες ή να διοχετευθούν με διαφορετικό τρόπο ανά χώρα. Επομένως, η αποδέσμευση μπορεί να εξομαλύνει προσωρινά τη στενότητα, αλλά όχι να υποκαταστήσει τη χαμένη παραγωγική δυναμικότητα.
Το ίδιο μήνυμα δίνουν και διεθνείς πετρελαϊκές. Ο επικεφαλής της Chevron, Mike Wirth, προειδοποίησε αυτή την εβδομάδα ότι τα διαθέσιμα «μαξιλάρια» σε αργό και καύσιμα έχουν περιοριστεί σημαντικά και ότι οι αγορές diesel και βενζίνης έχουν γίνει πολύ πιο σφιχτές από ό,τι δείχνει μόνο η τιμή του crude.
Από «πρόβλημα» σε ζήτημα ενεργειακής ασφάλειας
Μέσα σε αυτό το περιβάλλον αποκτά διαφορετική βαρύτητα η πρωτοβουλία της Κομισιόν να ανοίξει στρατηγικό διάλογο με τα ευρωπαϊκά διυλιστήρια. Η Ούρσουλα φον ντερ Λάιεν συνέδεσε δημόσια τη συζήτηση με το ενεργειακό κόστος και την ανάγκη διασφάλισης επαρκών προμηθειών, σε μια περίοδο όπου η ενεργειακή ασφάλεια έχει επανέλθει στο επίκεντρο της ευρωπαϊκής πολιτικής. Η ίδια ανακοίνωσε παράλληλα έναν επιπλέον χρόνο προσαρμογής στις απαιτήσεις του Κανονισμού Μεθανίου για τους εξαγωγείς προς την ΕΕ.
Για τα στελέχη του κλάδου, το γεγονός ότι ο διάλογος ανοίγει τώρα έχει μεγαλύτερη σημασία από τις επιμέρους ανακοινώσεις. Μέχρι πριν από δύο-τρία χρόνια, όπως χαρακτηριστικά λένε, τα διυλιστήρια αντιμετωπίζονταν σχεδόν ως «ανεπιθύμητα» στους ευρωπαϊκούς θεσμούς. Σήμερα η συζήτηση έχει μετακινηθεί προς το κατά πόσο η διατήρηση μιας ισχυρής εγχώριας διυλιστικής βάσης αποτελεί προϋπόθεση για την ασφάλεια εφοδιασμού, την άμυνα, τη βιομηχανία και την ίδια την ενεργειακή μετάβαση.
Η FuelsEurope έχει εντείνει το τελευταίο διάστημα ακριβώς αυτή τη γραμμή, υποστηρίζοντας ότι τα ευρωπαϊκά διυλιστήρια τροφοδοτούν όχι μόνο τις οδικές μεταφορές, αλλά επίσης την αεροπορία, τη ναυτιλία, τη χημική βιομηχανία, τη γεωργία και την άμυνα. Παράλληλα, ο κλάδος επιχειρεί να τοποθετήσει τις σημερινές μονάδες ως βάση πάνω στην οποία μπορούν να αναπτυχθούν σταδιακά ανανεώσιμα και χαμηλού άνθρακα υγρά καύσιμα.
Οι προσδοκίες, πάντως, παραμένουν συγκρατημένες. Η αγορά αναγνωρίζει ότι «άνοιξε η πόρτα», αλλά εκτιμά ότι από έναν στρατηγικό διάλογο μέχρι την πραγματική ανατροπή της πολυετούς συρρίκνωσης της διύλισης υπάρχει μεγάλη απόσταση.
Διαβάστε ακόμη