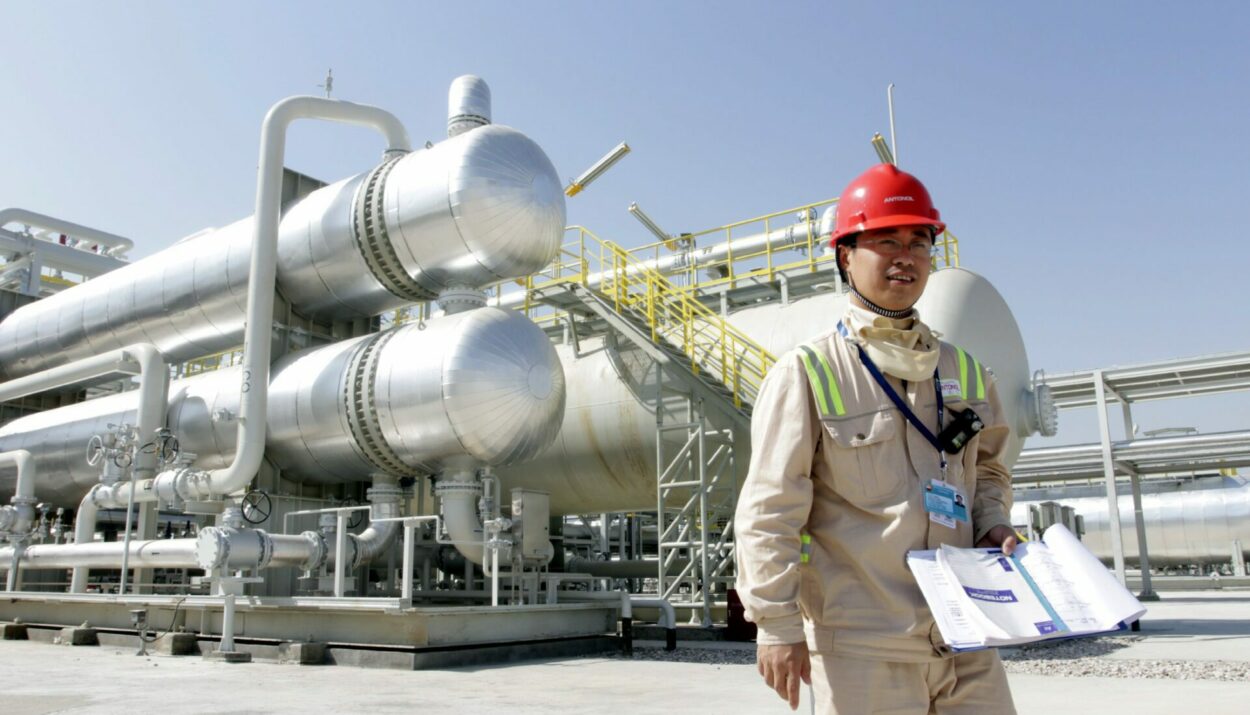
Στροφή σε ακριβότερες, συμβατικές προμήθειες αργού πραγματοποιούν τα ανεξάρτητα διυλιστήρια της Κίνας έπειτα από την απώλεια του φθηνού ιρανικού πετρελαίου, γεγονός που συμπιέζει τα περιθώρια κέρδους, περιορίζει την παραγωγή, διευρύνει το μειονέκτημά τους έναντι των κρατικών ανταγωνιστών και συγκρατεί τις συνολικές κινεζικές εισαγωγές αργού.
Σύμφωνα με δημοσίευμα του Reuters, παρότι η απώλεια των ιρανικών φορτίων διαβρώνει την κερδοφορία και αναγκάζει τις ιδιωτικές μονάδες να λειτουργούν σε χαμηλότερους ρυθμούς, αναλυτές και έμποροι δεν αναμένουν εκτεταμένα λουκέτα. Οι περισσότερες μονάδες εκτιμάται ότι θα επιβιώσουν μειώνοντας τον όγκο επεξεργασίας, με στήριγμα εναλλακτικές ποικιλίες αργού και τις ποσοστώσεις εισαγωγών.
Ο ναυτικός αποκλεισμός των ΗΠΑ στις ιρανικές αποστολές πετρελαίου από τον Ιούλιο απέσυρε σταδιακά από την αγορά περισσότερα από 1 εκατομμύριο βαρέλια ημερησίως φθηνού αργού, το οποίο από το 2020 αποτελούσε βασικό στήριγμα για τα μικρά, ιδιωτικά κινεζικά διυλιστήρια (γνωστά στην αγορά ως «τσαγιέρες»). Σύμφωνα με στοιχεία της Kpler, το ιρανικό πετρέλαιο αντιστοιχούσε στο 13,6% των συνολικών εισαγωγών της Κίνας το 2025.
Τα μικρά ανεξάρτητα διυλιστήρια, που αντιπροσωπεύουν σχεδόν το 30% του μεγαλύτερου κλάδου διύλισης στον κόσμο, βασίζονταν νωρίτερα φέτος σε ιρανικό αργό με εκπτώσεις έως 10-11 δολάρια έναντι του δείκτη αναφοράς Μπρεντ, ώστε να αποκομίζουν κέρδη σε μια εγχώρια αγορά χαμηλών περιθωρίων. Πλέον, οι προσαυξήσεις για αργό αντικατάστασης από πηγές όπως το Ιράκ, το Κατάρ, η Αγκόλα και η Βραζιλία διαμορφώνονται στα 6-20 δολάρια ανά βαρέλι. Αυτό φέρνει τις μικρότερες και λιγότερο προηγμένες ιδιωτικές μονάδες να ανταγωνίζονται για τα ίδια βαρέλια με τα κρατικά διυλιστήρια, τα οποία διαθέτουν το πλεονέκτημα να εξάγουν διυλισμένα προϊόντα και να καρπώνονται υψηλά περιθώρια εκτός Κίνας.
«Τα ανεξάρτητα διυλιστήρια πιέζονται και από τις δύο πλευρές», δήλωσε η Λιάο Να, ιδρύτρια και διευθύνουσα σύμβουλος της GL Consulting. «Χωρίς φθηνό πετρέλαιο, ανταγωνίζονται τα κρατικά διυλιστήρια. Τα περιθώριά τους δέχονται ισχυρό πλήγμα, καθώς δεν μπορούν να εξάγουν καύσιμα και οι εγχώριες τιμές καυσίμων υπόκεινται σε πλαφόν». Όπως πρόσθεσε η ίδια, «θα δούμε μεγαλύτερη απόκλιση μεταξύ των ανεξάρτητων διυλιστηρίων… όσα επένδυσαν νωρίτερα σε ειδικά χημικά προϊόντα θα έχουν καλύτερες πιθανότητες να επιβιώσουν μακροπρόθεσμα».
Τα ποσοστά αξιοποίησης δυναμικότητας στον κόμβο των ανεξάρτητων διυλιστηρίων της επαρχίας Σαντόνγκ ανήλθαν στο 54,7% την εβδομάδα που έληξε στις 12 Νοεμβρίου —υψηλότερα από τα επίπεδα κάτω του 50% του δευτέρου τριμήνου κατά τις σφοδρότερες διαταραχές εφοδιασμού του πολέμου με το Ιράν, αλλά πολύ χαμηλότερα από το 65%-75% της περιόδου 2020-2021, σύμφωνα με την GL Consulting. Με το Μπρεντ να κινείται άνω των 90 δολαρίων και τις προσαυξήσεις άμεσης παράδοσης να ενισχύονται από τους υψηλούς ναύλους, οι αγορές της Κίνας —του κορυφαίου εισαγωγέα παγκοσμίως— θα παραμείνουν περιορισμένες, καθώς τα διυλιστήρια «αγοράζουν ανάλογα με τη ζήτηση» και όχι για αποθεματοποίηση, σημείωσε η Λιάο. Τους πρώτους 10 μήνες του έτους, οι κινεζικές εισαγωγές πετρελαίου ανήλθαν σε 399,9 εκατ. τόνους ή 9,6 εκατ. βαρέλια ημερησίως, μειωμένες κατά 15,1% σε ετήσια βάση, σύμφωνα με τα τελωνειακά στοιχεία.
Το Ιράκ σε ρόλο βασικού αντικαταστάτη
Παρά τις ιρανικές επιθέσεις σε δεξαμενόπλοια, οι ροές αργού από τα Στενά του Ορμούζ έχουν επανέλθει σε μεγάλο βαθμό στα προπολεμικά επίπεδα, με τις τιμές ωστόσο να παραμένουν υψηλές. Το ιρακινό αργό Μπάσρα αναδείχθηκε σε κορυφαία εναλλακτική για τα μικρά διυλιστήρια, πωλούμενο με προσαυξήσεις περίπου 10-13 δολαρίων πάνω από το Μπρεντ τους τελευταίους μήνες, πριν υποχωρήσει πρόσφατα στα 6 δολάρια ανά βαρέλι καθώς οι ναύλοι αποκλιμακώθηκαν από τα ιστορικά υψηλά. Το ρωσικό μείγμα ESPO, διαχρονική προτίμηση λόγω του σύντομου ταξιδιού, διαπραγματευόταν τελευταία γύρω στα 22 δολάρια πάνω από το Μπρεντ.
Από τον Σεπτέμβριο, τα διυλιστήρια αγόρασαν 30 έως 40 εκατομμύρια βαρέλια μόνο από το Ιράκ, καθώς και μικρότερες ποσότητες από το Κατάρ, τη Βραζιλία, το Κονγκό, την Αγκόλα, την Κολομβία και τον Καναδά, για παράδοση από τον Οκτώβριο έως τον Ιανουάριο. «Δεν μπορείς να κρεμαστείς από ένα μόνο δέντρο. Όταν έρχεται η ώρα να αγοράσεις, αγοράζεις», ανέφερε έμπορος διυλιστηρίου, περιγράφοντας τις πολύωρες νυχτερινές επαφές με πιθανούς προμηθευτές για την εξεύρεση άμεσων φορτίων.
Περιορισμένο ενδιαφέρον για μακρινές διαδρομές και ζημίες Νοεμβρίου
Παρά ταύτα, τα μικρά διυλιστήρια δείχνουν συγκρατημένο ενδιαφέρον για προμηθευτές μεγάλων αποστάσεων, όπως η Βραζιλία και η Δυτική Αφρική, καθώς τα μεγαλύτερα ταξίδια και οι εκτενέστεροι εμπορικοί κύκλοι αυξάνουν την αβεβαιότητα στις τιμές και στα εγχώρια περιθώρια. «Γίνεται πολύ πιο δύσκολη η προμήθεια αργού για τις μονάδες μας, καθώς είχαμε συνηθίσει σε πιο βραχυπρόθεσμο σχεδιασμό», δήλωσε διευθυντής εμπορίας άλλου ανεξάρτητου διυλιστηρίου.
Τα περιθώρια διύλισης του Νοεμβρίου πιέζονται από την άφιξη ακριβών φορτίων που κλείστηκαν τους προηγούμενους μήνες, σύμφωνα με δύο πηγές, με τη μία να εκτιμά τις μέσες ζημίες στα 150 έως 200 γουάν (22,50-30 δολάρια) ανά τόνο ή 3 έως 4 δολάρια ανά βαρέλι. Ωστόσο, η αγορά πετρελαίου που δεν υπόκειται σε κυρώσεις από μεγάλους εμπορικούς οίκους και παραγωγούς διευκολύνει τη χρηματοδότηση των ανεξάρτητων μονάδων, οι οποίες δεν αντιμετωπίζουν πρόσθετους ελέγχους από τους δανειστές για την προέλευση των φορτίων, ανέφεραν αρκετά στελέχη τους.
Μακροπρόθεσμες πιέσεις στον κλάδο
Τα ανεξάρτητα διυλιστήρια που εστιάζουν στα καύσιμα δέχονται το βαρύτερο πλήγμα από την έλλειψη ιρανικού πετρελαίου, καθώς αντιμετωπίζουν ταυτόχρονα την εξασθενημένη κινεζική ζήτηση και τον εντατικότερο ρυθμιστικό έλεγχο στις φορολογικές τους υποχρεώσεις, τόνισε η Λιάο της GL Consulting. Παρά τα εξαιρετικά ισχνά περιθώρια, έμποροι και αναλυτές εκτιμούν ότι οι μονάδες θα συνεχίσουν να λειτουργούν με μειωμένους ρυθμούς αντί να περικόψουν βαθύτερα την παραγωγή ή να κλείσουν, ενώ το Πεκίνο επιδιώκει εδώ και καιρό να περιορίσει την αναποτελεσματικότητα στον υπερκορεσμένο κλάδο διύλισης.
«Αναμένουμε ότι η αξιοποίηση δυναμικότητας των ανεξάρτητων διυλιστηρίων στη Σαντόνγκ θα βρει πάτωμα γύρω στο 50% έως το τέλος του έτους, υποστηριζόμενη από αφίξεις μη ιρανικού αργού και σχετικά επαρκείς ποσοστώσεις εισαγωγών», εκτίμησε ο Σουν Τζιανάν, αναλυτής της συμβουλευτικής Energy Aspects.
Διαβάστε ακόμη