

Η ελληνική αγορά φωτοβολταϊκών έχει αλλάξει επίπεδο. Από μια αγορά που για χρόνια στηρίχθηκε κυρίως στην εγκατάσταση εξοπλισμού και στα μικρά φωτοβολταϊκά, έχει εξελιχθεί σε έναν σύνθετο ενεργειακό κλάδο, όπου το development, το EPC, η ιδιοκτησία των assets, το distribution και, πλέον, το storage και το energy management δημιουργούν ένα νέο οικοσύστημα εταιρειών.
Η ελληνική αγορά έχει διανύσει μέσα σε περίπου 16 χρόνια μια εντυπωσιακή πορεία, περνώντας από μια σχετικά μικρή αγορά φωτοβολταϊκών το 2010 σε μια αγορά με περίπου 13 GWp εγκατεστημένης ισχύος το 2026. Η εξέλιξη αυτή αποτυπώνει τη μεγάλη διείσδυση των φωτοβολταϊκών στο ενεργειακό μείγμα της χώρας και την αυξανόμενη σημασία τους για την ηλεκτροπαραγωγή.
Το ενδιαφέρον είναι ότι πίσω από τα εγκατεστημένα MW δεν βρίσκονται μόνο οι μεγάλοι ενεργειακοί όμιλοι. Υπάρχει ένας δεύτερος, ευρύτερος κύκλος ελληνικών εταιρειών που αναπτύσσουν έργα, κατασκευάζουν πάρκα, προμηθεύουν εξοπλισμό και αναλαμβάνουν τη λειτουργία τους για δεκαετίες.
Στην κορυφή βρίσκονται οι developers ΔΕΗ, METLEN και HELLENiQ Renewables, Motor Oil, αλλά και μια σειρά ανεξάρτητων developers που διεκδικούν projects και στη συνέχεια αναζητούν χρηματοδότηση ή στρατηγικό επενδυτή.
Παράλληλα, υπάρχουν οι EPC εταιρείες, οι οποίες μετατρέπουν ένα project στα χαρτιά σε πραγματικό asset. Στο αμιγώς ελληνικό οικοσύστημα ξεχωρίζουν εταιρείες όπως η MGD Energy, η AENAOS Energy Systems, η AICO, η Glensol Energy, η CORDIA, η Technologiki, η Copernicus Energy, η Global Energy Constructions, η PALS Engineering, η DIMKAT και η Engaia.
Η CORDIA δραστηριοποιείται σε τομείς που ξεπερνούν το κλασικό EPC και επεκτείνονται σε energy solutions, O&M και ESCO υπηρεσίες. Ο όμιλος ανακοίνωσε για το 2025 έσοδα άνω των 170 εκατ. ευρώ και EBITDA άνω των 10 εκατ. ευρώ, μεγέθη που αφορούν το σύνολο των δραστηριοτήτων του και όχι μόνο τα φωτοβολταϊκά.
Ένα φωτοβολταϊκό πάρκο δεν τελειώνει όταν συνδεθεί στο δίκτυο. Έχει μπροστά του 25 και πλέον χρόνια λειτουργίας. Εταιρείες όπως η MGD Energy, η AENAOS, η Technologiki, η CORDIA και η Solar Cells Hellas έχουν παρουσία σε αυτό το κομμάτι.
Το O&M έχει, επομένως, ένα χαρακτηριστικό που ενδιαφέρει ιδιαίτερα τους επενδυτές: σταθερά, επαναλαμβανόμενα έσοδα σε assets μεγάλης διάρκειας ζωής.
Υπάρχει, όμως, και μια δεύτερη αγορά που συχνά δεν φαίνεται στους μεγάλους τίτλους: αυτή του εξοπλισμού. Εταιρείες όπως η BIG SOLAR, η PHAOS Renewables, η ΚΑΥΚΑΣ και η Westnet λειτουργούν ως κρίκοι μεταξύ των διεθνών κατασκευαστών και της ελληνικής αγοράς. Η BIG SOLAR έχει διακινήσει εξοπλισμό για έργα άνω των 600 MW, ενώ η PHAOS αναφέρει περισσότερα από 700 MW πωλήσεων εξοπλισμού και πάνω από 1.500 projects.
Το επόμενο μεγάλο στοίχημα δεν είναι τα πάνελ
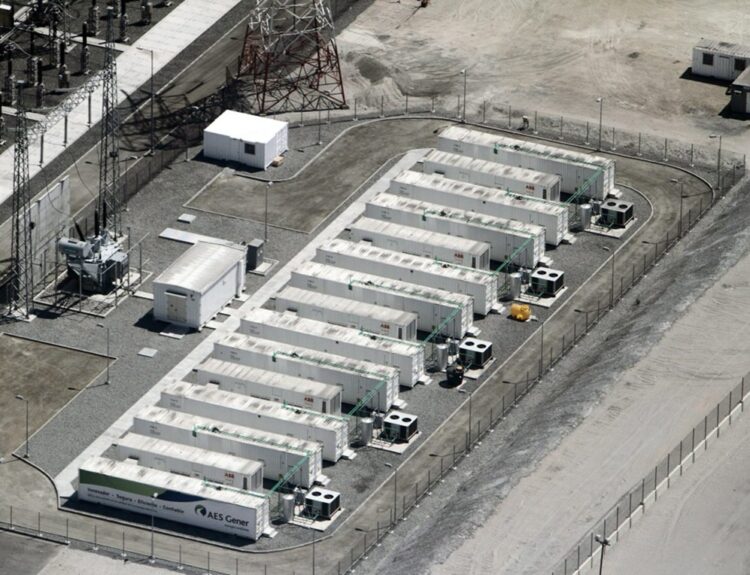
Η αγορά μπαίνει πλέον σε μια φάση όπου το ερώτημα δεν είναι μόνο «πόσα MW θα κατασκευαστούν». Είναι τι θα γίνει με την ενέργεια που παράγουν. Η μεγάλη διείσδυση φωτοβολταϊκών αυξάνει τις περικοπές παραγωγής και πιέζει τις τιμές τις ώρες υψηλής ηλιοφάνειας. Αυτό δημιουργεί χώρο για συστήματα αποθήκευσης, hybrid projects, energy management, PPAs και trading.
Όπως έχουμε αναφέρει στο Energygame, σύμφωνα με στοιχεία του Συνδέσμου Εταιρειών Φωτοβολταϊκών, η συνολική ισχύς των φωτοβολταϊκών αυξήθηκε από περίπου 0,2 GWp το 2010 σε περίπου 13 GWp έως τον Μάιο του 2026.
Η μετάβαση αυτή καταδεικνύει το μέγεθος της αλλαγής που έχει συντελεστεί στον κλάδο. Από μια αγορά με περιορισμένη εγκατεστημένη ισχύ στις αρχές της προηγούμενης δεκαετίας, η Ελλάδα έχει πλέον διαμορφώσει έναν ιδιαίτερα σημαντικό φωτοβολταϊκό τομέα, με περίπου 13 GWp εγκατεστημένης ισχύος.
Καθοριστικός παράγοντας για αυτή την εξέλιξη ήταν και η σημαντική μείωση του κόστους των φωτοβολταϊκών επενδύσεων. Σε γενικές γραμμές, το κόστος επένδυσης έχει μειωθεί περίπου κατά 70%-80% σε σχέση με το 2010.
Η πτώση του κόστους άλλαξε τα δεδομένα για την αγορά, καθιστώντας τα φωτοβολταϊκά περισσότερο ανταγωνιστικά και επιτρέποντας την ανάπτυξη περισσότερων και μεγαλύτερων έργων.
Διαβάστε ακόμη