

Στην «κόκκινη ζώνη» πάνω από τα 200 ευρώ/MWH διαμορφώνεται για σήμερα (9 Οκτωβρίου 2026) η μέση χονδρεμπορική τιμή ηλεκτρισμού στο Ελληνικό Χρηματιστήριο Ενέργειας, σε μια συγκυρία κατά την οποία ο ρόλος των ΑΠΕ είναι καθοριστικός για την συγκράτηση των τιμών. Κάτι που σημαίνει πως όταν η συνεισφορά τους μειώνεται (λόγω ασθενών ανέμων και περιορισμού της ηλιοφάνειας καθώς η ημέρα μικραίνει όσο πλησιάζουμε προς το χειμώνα) αναπόφευκτα αυξάνεται το μερίδιο των μονάδων φυσικού αερίου, σε μια περίοδο που οι τιμές του καυσίμου στον κόμβο TTF της Ολλανδίας έχουν επιστρέψει στα επίπεδα των 80 ευρώ/MWh με αύξηση 15% από τα τέλη Σεπτεμβρίου.
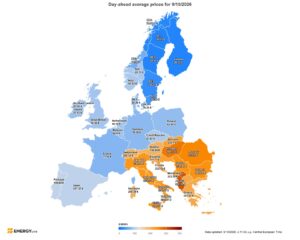
Στο πλαίσιο αυτό, καθώς σήμερα η συνεισφορά των ΑΠΕ στο ενεργειακό μείγμα κινείται στο 47% (έναντι 76% στις 3 Οκτωβρίου), η μέση τιμή στην Αγορά Επόμενης ημέρας άγγιξε τα 208 ευρώ/MWh, με την ελάχιστη τιμή στο μηδέν και την μέγιστη το απόγευμα που σβήνουν τα φωτοβολταϊκά στα 346,10 ευρώ/MWh, ένα εντυπωσιακά διευρυμένο spread. Είναι πάντως αξιοσημείωτο ότι αυτή η υψηλή τιμή είναι η χαμηλότερη στην περιοχή της Νοτιοανατολικής Ευρώπης, όπου η χαμηλή υδροηλεκτρική παραγωγή σε συνδυασμό με τον προσωρινό «παροπλισμό» δυο κρίσιμων πυρηνικών μονάδων, της Τσερναβόντα στη Ρουμανία και του γνωστού μας Κοζλοντούι στη Ρουμανία και ασφαλώς το ράλι των τιμών αερίου έχουν οδηγήσει τις τιμές σε ακόμα υψηλότερα επίπεδα, με τη μέση τιμή στη Βουλγαρία για σήμερα στα 241,9 ευρώ/MWh, στη Ρουμανία στα 255,2 ευρώ/MWh, στην Ουγγαρία στα 269,43 ευρώ/MWh και στην Ιταλία στα 234 ευρώ/MWh.
Παράλληλα, έχει επανεμφανιστεί το «αόρατο τείχος» μεταξύ των αγορών της Νοτιοανατολικής και της υπόλοιπης Ευρώπης, αφού όπως προκύπτει και από τον παρακάτω χάρτη, οι τιμές πέραν της ευρύτερης «γειτονιάς» μας διαμορφώνονται σήμερα κάτω από τα 100 ευρώ/MWh.
Καμπανάκι από ENTSO-G για το αέριο
Την ίδια στιγμή, ο Σύνδεσμος των Διαχειριστών Συστημάτων Μεταφοράς Φυσικού Αερίου της Ευρώπης ENTSOG κρούει τον κώδωνα του κινδύνου για τα χαμηλά επίπεδα πληρότητας των αποθηκών και αναδεικνύει σημαντικές προκλήσεις για τον εφοδιασμό της Ευρώπης τον χειμώνα 2026–2027. Ο προβληματισμός αφορά τόσο την επάρκεια των διαθέσιμων ποσοτήτων, ιδιαίτερα στην περίπτωση ενός βαρύ χειμώνα, όσο και το κόστος τους.
Η αναπλήρωση των αποθεμάτων από την επόμενη άνοιξη αναμένεται να απαιτήσει υψηλές δαπάνες, μεταφέροντας τις πιέσεις στο καλοκαίρι και το φθινόπωρο του 2027. Όπως επισημαίνει ο Οργανισμός, η Ευρώπη εισέρχεται στη χειμερινή περίοδο με ιστορικά χαμηλά αποθέματα, ενώ οι διεθνείς τιμές φυσικού αερίου διαμορφώνονται σε υψηλότερα επίπεδα και παρουσιάζουν εντονότερες διακυμάνσεις.
Σύσταση για συνέχιση της πλήρωσης των αποθηκών
Στις αρχές Οκτωβρίου, η πληρότητα των ευρωπαϊκών αποθηκών φυσικού αερίου βρισκόταν στο 72%, με τις εκτιμήσεις να δείχνουν ότι στο τέλος του χειμώνα μπορεί να υποχωρήσει ακόμη και κάτω από το 30%. Υπό αυτές τις συνθήκες, ο ENTSOG συνιστά να συνεχιστεί η διοχέτευση φυσικού αερίου στις αποθήκες και κατά την τρέχουσα περίοδο. Ο ρόλος της αποθήκευσης παραμένει κεντρικός για τη χειμερινή προετοιμασία της Ευρώπης. Σύμφωνα με τον ENTSOG, οι αποθήκες κάλυψαν περίπου το 26% της κατανάλωσης φυσικού αερίου στην ΕΕ τον χειμώνα 2025–2026 και περίπου το 30% τον χειμώνα 2024–2025. Επομένως, η διασφάλιση επαρκών αποθεμάτων σε όλη τη διάρκεια της χειμερινής περιόδου έχει σημασία τόσο για την κάλυψη των άμεσων αναγκών όσο και για την επόμενη περίοδο αναπλήρωσης. Την ίδια στιγμή, ο Οργανισμός επισημαίνει ότι οι ευρωπαϊκές υποδομές φυσικού αερίου διαθέτουν την απαραίτητη ευελιξία για την εξυπηρέτηση της ζήτησης.
Η δυναμικότητα επαναεριοποίησης LNG στην Ευρώπη υπολογίζεται σε περίπου 1.600 TWh ανά χειμερινή περίοδο, ποσότητα που αντιστοιχεί σε περίπου 145 δισ. κυβικά μέτρα. Η δυνατότητα αυτή μπορεί να καλύψει μέρος του κενού που δημιουργούν τα χαμηλότερα αρχικά αποθέματα και να ενισχύσει την τροφοδοσία κατά τους χειμερινούς μήνες.
Κρίσιμη η σταθερή τροφοδοσία με LNG
Σε αυτό το πλαίσιο, η διασφάλιση σταθερών εισροών LNG καθ’ όλη τη διάρκεια του χειμώνα αποτελεί βασική προϋπόθεση για την ισορροπία του ευρωπαϊκού συστήματος φυσικού αερίου και τη συγκράτηση της μείωσης των αποθεμάτων. Εάν, ωστόσο, η διαθεσιμότητα LNG εξακολουθήσει να είναι περιορισμένη, η πληρότητα των αποθηκών μπορεί να μειωθεί αισθητά κάτω από το 30% έως το τέλος της περιόδου. Μια τέτοια εξέλιξη θα αύξανε την ευπάθεια της Ευρώπης σε ενδεχόμενα κύματα έντονου ψύχους προς το τέλος του χειμώνα και θα μπορούσε να δυσκολέψει την αναπλήρωση των αποθεμάτων το επόμενο καλοκαίρι.
Η «Πρόβλεψη Εφοδιασμού για τον Χειμώνα 2026/27» του ENTSOG εξετάζει το διάστημα από την 1η Οκτωβρίου 2026 έως τις 31 Μαρτίου 2027. Περιλαμβάνει επίσης εκτίμηση για το καλοκαίρι του 2027 και απολογισμό της τροφοδοσίας κατά τον χειμώνα 2025–2026. Ο ENTSOG θα παρακολουθεί την πορεία των αποθεμάτων σε όλη τη διάρκεια του χειμώνα, δημοσιεύοντας τακτικές ενημερώσεις για την κατάσταση του εφοδιασμού.
Διαβάστε ακόμη