
Περισσότερο «λάδι στη φωτιά» των αντιδράσεων που έχει προκαλέσει η τιμολογιακή πολιτική και το πρόγραμμα ανάπτυξης δικτύου που έχει εισηγηθεί ο διαχειριστής του δικτύου διανομής φυσικού αερίου Enaon ρίχνει η πρόταση για αύξηση του ποσοστού απόδοσης των επενδεδυμένων κεφαλαίων (WACC) στο 8,70% για την περίοδο 2027-2030 από 8,38% που έχει διαμορφωθεί για την τρέχουσα ρυθμιστική περίοδο.
Όπως προκύπτει από τα στοιχεία που επεξεργάστηκε το energygame.gr, το ποσοστό αυτό είναι όχι μόνο το υψηλότερο στην Ευρώπη, αλλά και σημαντικά υψηλότερο από το αντίστοιχο που έχει εγκριθεί για τον μητρικό όμιλο της Enaon, την ιταλική Italgas, και το οποίο ανέρχεται στ0 5,90%. Το WACC δεν είναι απλώς ένας τεχνικός χρηματοοικονομικός δείκτης. Είναι το ποσοστό εγγυημένης απόδοσης των κεφαλαίων που επενδύει ένας Διαχειριστής Δικτύου (και τα οποία ανακτώνται μέσω των χρεώσεων δικτύου από τους καταναλωτές) και ένας από τους βασικούς παράγοντες που καθορίζουν πόσο ακριβά πληρώνουν νοικοκυριά και επιχειρήσεις οι καταναλωτές τις υποδομές φυσικού αερίου και ηλεκτρισμού. Και τούτο διότι, όσο υψηλότερο είναι το WACC, τόσο μεγαλύτερη είναι το κίνητρο για επενδύσεις, αλλά και η επιβάρυνση των χρηστών μέσω των χρεώσεων δικτύου.
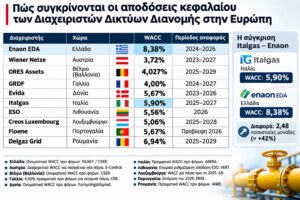
Στο πλαίσιο αυτό, πηγές της αγοράς κάνουν λόγο για ένα «υπερβολικά υψηλό ποσοστό», προσθέτοντας με νόημα ότι «Είναι ευθύνη της Ρυθμιστικής Αρχής Αποβλήτων, Ενέργειας και Υδάτων να προστατεύσει τους τελικούς καταναλωτές».
Τι απαντά η Enaon για την υψηλή απόδοση κεφαλαίου…
Πηγές της εταιρείας από την πλευρά τους επισημαίνουν στο energygame.gr ότι η αύξηση του WACC για την επόμενη ρυθμιστική περίοδο σε σχέση με την τρέχουσα είναι 0,32 ποσοστιαίες μονάδες, προσθέτοντας ότι η σύγκριση των WACC μεταξύ Διαχειριστών Δικτύων Διανομής Φυσικού Αερίου σε διαφορετικές ευρωπαϊκές χώρες δεν είναι απαραίτητα αντιπροσωπευτική. Οι ίδιες πηγές προσθέτουν ότι «Η πρόταση της Enaon EDA δεν αποτελεί αυθαίρετη επιλογή της εταιρείας και δεν αποσκοπεί στη μεγιστοποίηση της απόδοσης των επενδεδυμένων κεφαλαίων, αλλά στη διασφάλιση ενός κατάλληλου και προβλέψιμου ρυθμιστικού πλαισίου απόδοσης που είναι ουσιαστική για την πρόσβαση στα κεφάλαια που απαιτούνται για τη χρηματοδότηση μακροπρόθεσμων επενδύσεων». Σημειώνεται εδώ ότι το Πρόγραμμα Ανάπτυξης της Enaon για την περίοδο 2027-2031 -που επίσης θα κληθεί να εγκρίνει η ΡΑΕΕΥ- περιλαμβάνει επενδύσεις της τάξης των 700 εκατ. ευρώ για την ανάπτυξη και την αναβάθμιση του δικτύου διανομής φυσικού αερίου
…και τις αυξήσεις 35,4% στα τιμολόγια διανομής
Την ίδια στιγμή, στο στόχαστρο της αγοράς και στο «μικροσκόπιο» της Ρυθμιστικής Αρχής έχουν μπει οι μεσοσταθμικές τσουχτερές αυξήσεις 35,4% στις χρεώσεις διανομής που συνεπάγεται η αναπροσαρμογή των τιμολογίων που προτείνει η Enaon για την περίοδο 2027-2030. Αν η πρόταση της εταιρείας εγκριθεί, συνεπάγεται περαιτέρω επιβάρυνση των λογαριασμών σε μια περίοδο έντονης ενεργειακής κρίσης, με την τιμή του φυσικού αερίου να έχει σχεδόν τριπλασιαστεί σε ετήσια βάση. Κάτι που ανέδειξε και ο Ελληνικός Σύνδεσμος Προμηθευτών Ενέργειας (ΕΣΠΕΝ) στην παρέμβασή του στο πλαίσιο της δημόσιας διαβούλευσης, κάνοντας λόγο για «ιδιαίτερα σημαντική αύξηση» που προκαλεί προβληματισμό τόσο ως προς τις επιπτώσεις της στην οικονομική προσιτότητα του φυσικού αερίου, όσο και στην ανταγωνιστικότητα του καυσίμου.
Πηγές της Enaon διευκρινίζουν ότι η αύξηση 35,4% αφορά αποκλειστικά τις χρεώσεις διανομής και όχι το σύνολο του λογαριασμού φυσικού αερίου, χωρίς να τοποθετούνται επί της ουσίας για τη σκοπιμότητα μιας τόσο μεγάλης αύξησης, ιδίως τη συγκεκριμένη χρονική περίοδο. Υποστηρίζουν ότι για ένα τυπικό οικιακό προφίλ κατανάλωσης, η εκτιμώμενη πρόσθετη επιβάρυνση στις χρεώσεις διανομής αντιστοιχεί σε 3,30 ευρώ το μήνα (ή περίπου 40 ευρώ τον χρόνο), προσθέτοντας πάντως ότι η πραγματική επίπτωση διαφοροποιείται ανάλογα με το προφίλ και το επίπεδο κατανάλωσης κάθε πελάτη.
Υπενθυμίζεται ότι έντονες ενστάσεις -που εστιάστηκαν στις επιβαρύνσεις που συνεπάγεται για τις βιομηχανίες της Θεσσαλίας η προτεινόμενη ενοποίηση των τιμολογίων διανομής φυσικού αερίου της Enaon είχε διατυπώσει πρόσφατα και ο σύνδεσμος βιομηχανικών καταναλωτών ΕΒΙΚΕΝ. Στο επίκεντρο της κριτικής της βρέθηκε η αύξηση κατά περίπου 82% της χρέωσης δυναμικότητας για τη Θεσσαλία η οποία, σύμφωνα με την Ένωση, αποτελεί το 90% της συνολικής χρέωσης διανομής για τους συγκεκριμένους καταναλωτές, με τη βιομηχανία να στέλνει το μήνυμα ότι η ενοποίηση των χρεώσεων δεν μπορεί να προχωρήσει με αιφνίδιες ανατροπές στο κόστος λειτουργίας των εγκαταστάσεων.
Πώς συνδέονται το υψηλό WACC και τα τιμολόγια
Η Enaon EDA συνδέει τις προτεινόμενες αυξήσεις στα τιμολόγια διανομής φυσικού αερίου με το επενδυτικό της πρόγραμμα, που προβλέπει την επέκταση του δικτύου σε νέες περιοχές, την ενίσχυση των υφιστάμενων υποδομών σε Αττική, Θεσσαλονίκη και Θεσσαλία και την προσθήκη 269.000 νέων συνδέσεων. Κομβική παράμετρος του σχεδιασμού είναι όπως προαναφέρθηκε, η πρόταση για αύξηση του WACC στο 8,70% για την περίοδο 2027–2030. Με δεδομένο ότι η ρυθμιζόμενη περιουσιακή βάση της εταιρείας προβλέπεται να αυξηθεί από περίπου 1,024 δισ. ευρώ το 2027 σε 1,231 δισ. ευρώ το 2030, η υψηλότερη απόδοση κεφαλαίου συνεπάγεται και μεγαλύτερο ποσό προς ανάκτηση μέσω των χρεώσεων διανομής.
Η συγκεκριμένη διαφορά δεν αρκεί από μόνη της για να εξηγήσει την προτεινόμενη αύξηση 35,4% στη μέση χρέωση διανομής για οικιακούς και εμπορικούς καταναλωτές. Στη συνολική επιβάρυνση συνυπολογίζονται η ανάπτυξη των υποδομών, οι υπόλοιπες αναγνωριζόμενες δαπάνες και η ανάκτηση εσόδων προηγούμενων ετών. Ακριβώς σε αυτό το πλαίσιο εντάσσονται οι ενστάσεις του ΕΣΠΕΝ που ζητά πληρέστερη τεκμηρίωση των παραδοχών που χρησιμοποιεί η εταιρεία για τον προσδιορισμό της απόδοσης κεφαλαίου, αλλά και των προβλέψεων για την εξέλιξη της κατανάλωσης και των νέων συνδέσεων.
Το ερώτημα είναι κατά πόσο η προτεινόμενη απόδοση ανταποκρίνεται στις πραγματικές συνθήκες χρηματοδότησης και στον επενδυτικό κίνδυνο που αναλαμβάνει η Enaon EDA, χωρίς να μεταφέρει υπέρμετρο κόστος στους χρήστες του δικτύου.
Η εταιρεία, από την πλευρά της, υποστηρίζει ότι η διεύρυνση της πελατειακής βάσης και η αύξηση των διανεμόμενων ποσοτήτων θα επιτρέψουν σταδιακά τον επιμερισμό των δαπανών σε περισσότερους καταναλωτές, δημιουργώντας προϋποθέσεις συγκράτησης του μέσου κόστους διανομής. Το ζήτημα, ωστόσο, είναι ότι αυτά τα δυνητικά οφέλη αυτά θα εμφανιστούν σε βάθος χρόνου, ενώ οι επιβαρύνσεις που συνδέονται με τη χρηματοδότηση και την απόδοση των νέων υποδομών θα ενσωματώνονται νωρίτερα στα ρυθμιζόμενα τιμολόγια.
Tο «αγκάθι» της υποανάκτησης εσόδων 180 εκατ. ευρώ και οι φιλόδοξες προβλέψεις
Την ίδια στιγμή, ένα από τα βασικά σημεία της κριτικής που ασκείται στην πρόταση της Enaon EDA αφορά την ανάκτηση εσόδων προηγούμενων ετών, ύψους περίπου 180 εκατ. ευρώ, τα οποία η εταιρεία επιδιώκει να ενσωματώσει στα τιμολόγια της περιόδου 2027–2030. Πρόκειται για ποσά που ο Διαχειριστής είχε δικαίωμα να εισπράξει βάσει του ρυθμιστικού πλαισίου, αλλά οι πραγματικές εισπράξεις υπολείπονταν των προβλέψεων, μεταξύ άλλων επειδή η κατανάλωση φυσικού αερίου και ο αριθμός των νέων συνδέσεων δεν κινήθηκαν στα αναμενόμενα επίπεδα. Η βασική ένσταση είναι ότι, εφόσον εγκριθεί η ανάκτηση αυτών των ποσών, οι υφιστάμενοι καταναλωτές θα κληθούν να καλύψουν μέσω αυξημένων χρεώσεων και το κόστος της απόκλισης μεταξύ των αρχικών προβλέψεων της εταιρείας και της πραγματικής ζήτησης.
Ο προβληματισμός εντείνεται ενόψει του νέου επενδυτικού προγράμματος, καθώς η Enaon προβλέπει σημαντική αύξηση των συνδέσεων και των διανεμόμενων ποσοτήτων τα επόμενα χρόνια. Το ερώτημα που τίθεται είναι τι θα συμβεί εάν και αυτή τη φορά η ζήτηση αποδειχθεί χαμηλότερη από τις εκτιμήσεις, ιδιαίτερα καθώς η σταδιακή στροφή προς τον εξηλεκτρισμό της θέρμανσης δημιουργεί πρόσθετες αβεβαιότητες για τη μελλοντική χρήση του φυσικού αερίου. Σε μια τέτοια περίπτωση υπάρχει ο κίνδυνος να προκύψουν νέες διαφορές εσόδων, οι οποίες, εφόσον αναγνωριστούν ρυθμιστικά, θα μεταφερθούν και πάλι στα τιμολόγια των επόμενων ετών. Για το λόγο αυτό, έχει ιδιαίτερη σημασία να ελέγξει η ΡΑΑΕΥ κατά πόσο είναι ρεαλιστικές οι προβλέψεις της Enaon για τις νέες συνδέσεις , την κατανάλωση αερίου και την επέκταση του δικτύου ώστε οι καταναλωτές να μην επωμίζονται επανειλημμένα το κόστος επενδυτικών σχεδίων που στηρίζονται σε υπεραισιόδοξες εκτιμήσεις.
Προβληματισμός και για τις αλλαγές στην αρχιτεκτονική των χρεώσεων
Περαιτέρω, αντιδράσεις προκαλεί και η προτεινόμενη αλλαγή στον τρόπο κατανομής των χρεώσεων για νοικοκυριά και εμπορικές επιχειρήσεις. Η Enaon EDA εισηγείται αύξηση του ποσοστού που αντιστοιχεί στη χρέωση δυναμικότητας από 20% την προηγούμενη ρυθμιστική περίοδο σε 30% για την τετραετία 2027–2030. Στην πράξη, μεγαλύτερο μέρος του τιμολογίου θα συνδέεται με τη δυναμικότητα που δεσμεύει ο καταναλωτής στο δίκτυο και μικρότερο με τις ποσότητες φυσικού αερίου που χρησιμοποιεί.
Η αλλαγή αυτή δεν αυξάνει από μόνη της τα συνολικά επιτρεπόμενα έσοδα του Διαχειριστή, αλλάζει όμως τον τρόπο με τον οποίο κατανέμεται το κόστος μεταξύ των χρηστών. Για την εταιρεία, η νέα αναλογία εξασφαλίζει πιο προβλέψιμες εισπράξεις, καθώς η συντήρηση και η διαθεσιμότητα του δικτύου συνεπάγονται σταθερές δαπάνες, ανεξάρτητα από τις εποχικές μεταβολές της ζήτησης. Ο ΕΣΠΕΝ από την πλευρά του προειδοποιεί ότι η μεγαλύτερη συμμετοχή της δυναμικότητας μπορεί να οδηγήσει σε αυξημένες επιβαρύνσεις κατά τους μήνες περιορισμένης κατανάλωσης. Έτσι, ένα νοικοκυριό ενδέχεται να πληρώνει περισσότερα για τη χρήση του δικτύου ακόμη και κατά τη θερινή περίοδο, όταν δεν χρησιμοποιεί φυσικό αέριο για θέρμανση.
Ο ρόλος της ΡΑΑΕΥ
Στο επίκεντρο του αναπτυξιακού σχεδίου βρίσκεται η προσέλκυση νέων καταναλωτών, με την εταιρεία να προβλέπει πλήρη απαλλαγή των μη βιομηχανικών χρηστών από τα τέλη σύνδεσης. Παράλληλα, προτείνεται η δημιουργία Ειδικής Ρυθμιζόμενης Βάσης Παγίων ύψους 20 εκατ. ευρώ, με στόχο τη χρηματοδοτική υποστήριξη εσωτερικών εγκαταστάσεων σε περιοχές όπου η διείσδυση του φυσικού αερίου παραμένει περιορισμένη.
Η Enaon EDA εκτιμά ότι οι ποσότητες φυσικού αερίου που θα διακινούνται μέσω του δικτύου της θα αυξηθούν από 16,39 TWh το 2027 σε 19,31 TWh το 2030, καταγράφοντας άνοδο περίπου 18%. Η επίτευξη των στόχων αυτών -που πάντως δεν είναι εγγυημένη- είναι καθοριστική για την οικονομική αποτελεσματικότητα του επενδυτικού προγράμματος. Όσο περισσότερο αξιοποιούνται οι υποδομές, τόσο μεγαλύτερη είναι η δυνατότητα κατανομής του κόστους σε περισσότερους χρήστες. Αντίθετα, χαμηλότερη από την προβλεπόμενη ζήτηση μπορεί να δημιουργήσει αποκλίσεις στα έσοδα και επιβαρύνσεις για τους καταναλωτές.
Υπό το πρίσμα όσον προαναφέρθηκαν, κρίσιμη είναι η στάση που θα τηρήσει η ΡΑΑΕΥ που θα κληθεί αξιολογήσει τόσο την απόδοση των επενδεδυμένων κεφαλαίων όσο και την αναγκαιότητα των προγραμματισμένων έργων, τις προβλέψεις κατανάλωσης και τον τρόπο επιμερισμού των χρεώσεων.
Διαβάστε ακόμη