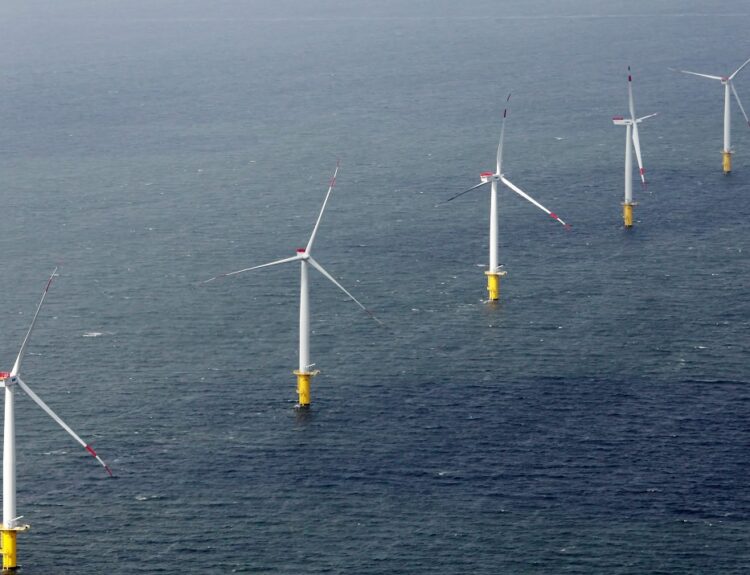
Η ραγδαία επέκταση των ΑΠΕ και η αυξανόμενη συχνότητα των ακραίων καιρικών φαινομένων δημιουργούν ένα πρωτόγνωρο σκηνικό αστάθειας για τις ενεργειακές εταιρείες παγκοσμίως. Στο παρελθόν, οι παραδοσιακές στρατηγικές αντιστάθμισης κινδύνου (hedging) επικεντρώνονταν σχεδόν αποκλειστικά στη διακύμανση των τιμών. Σήμερα, ωστόσο, αποδεικνύεται ότι η διαχείριση της τιμής δεν αρκεί. Όταν ο άνεμος σταματά να πνέει ή η παρατεταμένη ξηρασία αδειάζει τους υδροηλεκτρικούς ταμιευτήρες, οι οικονομικές επιπτώσεις στον όγκο της παραγωγής, στη ζήτηση και στις θέσεις εμπορίας μπορεί να είναι καταλυτικές.
Σε αυτό το ευμετάβλητο περιβάλλον, μια άλλοτε εξειδικευμένη χρηματοοικονομική αγορά αναδεικνύεται σε κεντρικό πυλώνα της ενεργειακής μετάβασης: τα παράγωγα καιρού (weather derivatives).
Τα εργαλεία αυτά αποτελούν το θέμα πρόσφατου podcast, στο οποίο η Helen Senior, Αρχισυντάκτρια Ηλεκτρικής Ενέργειας του Argus European και ο Αναπληρωτής Αρχισυντάκτης Απόστολος Τσαρίκας, συνομιλούν με τον Pierre Buisson, Επικεφαλής Κινδύνων Καιρού & Εμπορευμάτων στην Ευρώπη, και την Theresa Kammel, Weather Trader και Originator στην Munich Re, για το πώς λειτουργούν αυτά τα προϊόντα και προς τα πού οδεύει η αγορά.
Από τη ζήτηση στην παραγωγή
Τα παράγωγα καιρού δεν αποτελούν νέα εφεύρεση, καθώς η ιστορία τους ξεκινά πριν από περίπου δύο δεκαετίες στις ΗΠΑ. Αρχικά, η αγορά επικεντρώθηκε στην εμπορία συμβολαίων που βασίζονταν στη θερμοκρασία. Και αυτό γιατί η αβεβαιότητα εντοπιζόταν κυρίως στην πλευρά της ζήτησης. Το χειμώνα, οι χαμηλές θερμοκρασίες εκτίνασσαν τη ζήτηση για θέρμανση, ενώ το καλοκαίρι, οι καύσωνες αύξαναν την κατανάλωση για κλιματισμό. Έτσι, οι εταιρείες κοινής ωφέλειας αναζητούσαν προστασία για τις περιπτώσεις που ένας ασυνήθιστα ήπιος χειμώνας θα μείωνε δραματικά τις πωλήσεις τους.
Η λειτουργία αυτών των χρηματοοικονομικών προϊόντων (δικαιώματα προαίρεσης αγοράς/πώλησης, swaps) είναι δομημένη με απόλυτη σαφήνεια. Ένα συμβόλαιο ορίζει έναν συγκεκριμένο μετεωρολογικό σταθμό, μια περίοδο αναφοράς και ένα όριο. Για παράδειγμα, μια εταιρεία αγοράζει προστασία για υψηλές θερμοκρασίες το χειμώνα. Εάν η μέση θερμοκρασία ξεπεράσει το συμφωνημένο όριο, η εταιρεία αποζημιώνεται με ένα προκαθορισμένο ποσό ανά βαθμό απόκλισης. Η εκκαθάριση γίνεται γρήγορα, μόλις λίγες ημέρες μετά τη λήξη της περιόδου, καθιστώντας το εργαλείο εξαιρετικά αποτελεσματικό.
Στην αγορά αυτή, οι δύο πιο διαδεδομένοι δείκτες είναι:
- HDD (Heating Degree Days / Βαθμοημέρες Θέρμανσης): Μετρούν πόσο κρύος είναι ο χειμώνας. Αν η θερμοκρασία πέσει κάτω από ένα όριο (συνήθως τους 18°C), η διαφορά καταγράφεται. Οι εταιρείες αγοράζουν HDD Put Options για να αποζημιωθούν αν ο χειμώνας αποδειχθεί πολύ ήπιος και οι πωλήσεις ενέργειας καταρρεύσουν.
- CDD (Cooling Degree Days / Βαθμοημέρες Ψύξης): Μετρούν πόσο ζεστό είναι το καλοκαίρι, αποτυπώνοντας την αυξημένη ζήτηση για κλιματισμό.
Τα τελευταία πέντε έως δέκα χρόνια, η εντυπωσιακή άνοδος των ΑΠΕ μετέφερε το κέντρο βάρους από τη ζήτηση στην πλευρά της προσφοράς. Η παραγωγή μιας επιχείρησης εξαρτάται πλέον άμεσα από το πόσο δυνατά πνέει ο άνεμος ή πόσο λάμπει ο ήλιος. Χαρακτηριστικό παράδειγμα αποτελούν τα πρώτα τρίμηνα των πρόσφατων ετών στην Ευρώπη, όπου καταγράφηκαν πρωτοφανείς «νηνεμίες» (wind droughts), με την αιολική παραγωγή να πέφτει έως και 20-30% κάτω από τα φυσιολογικά επίπεδα, προκαλώντας ισχυρούς κλυδωνισμούς στο ευρωπαϊκό ηλεκτρικό σύστημα.
Ποιοι κινούν τα νήματα της αγοράς
Η σύγχρονη αγορά καιρικών παραγώγων παρουσιάζει μια πολύ πιο ισορροπημένη δομή σε σχέση με το παρελθόν. Οι βασικοί συμμετέχοντες δεν είναι πλέον μόνο οι παραδοσιακοί προμηθευτές ενέργειας, αλλά ένα ευρύ φάσμα παικτών:
- Ιδιοκτήτες Περιουσιακών Στοιχείων (Asset Owners): Εταιρείες διαχείρισης αιολικών και ηλιακών πάρκων, των οποίων τα έσοδα εξαρτώνται από τις καιρικές συνθήκες. Αντίστοιχα, οι υδροηλεκτρικοί παραγωγοί —μια κατηγορία με τεράστιους κινδύνους στους ισολογισμούς τους— εξαρτώνται απόλυτα από τις βροχοπτώσεις για να γεμίσουν τους ταμιευτήρες τους.
- Βραχυπρόθεσμοι Traders (Prop Traders): Μια σχετικά νέα και δυναμική προσθήκη. Οι καθαροί traders εντάσσουν πλέον τα καιρικά παράγωγα στην εργαλειοθήκη τους για να εξουδετερώσουν τον καιρικό κίνδυνο από τις θέσεις που λαμβάνουν στην αγορά ηλεκτρικής ενέργειας.
Γεωγραφικά, η ρευστότητα ακολουθεί το βαθμό απελευθέρωσης των ενεργειακών αγορών. Στην Ευρώπη, η μεγαλύτερη συγκέντρωση συναλλακτικής δραστηριότητας παρατηρείται στη Γερμανία, το Ηνωμένο Βασίλειο, τη Γαλλία και την Ολλανδία.
Παράλληλα, παρατηρείται μια ενδιαφέρουσα συνύπαρξη μεταξύ των χρηματιστηριακών (exchange-traded) και των εξωχρηματιστηριακών (OTC) συναλλαγών. Τα τυποποιημένα προϊόντα που αφορούν μεγάλους δείκτες, όπως η συνολική αιολική παραγωγή της Γερμανίας ή η ηλιακή ισχύς της Ισπανίας, κερδίζουν συνεχώς έδαφος στα χρηματιστήρια, προσφέροντας διαφάνεια και προσελκύοντας νέους επενδυτές. Αντίθετα, οι εξαιρετικά περίπλοκες και εξειδικευμένες δομές —όπως η διαχείριση της εισροής υδάτων σε ένα συγκεκριμένο σύμπλεγμα φραγμάτων— παραμένουν στη διμερή (OTC) αγορά, καθώς απαιτούν εξατομικευμένη σχεδίαση.
Καινοτομία και ευελιξία
Η τρέχουσα συγκυρία βρίσκει την ευρωπαϊκή ενεργειακή αγορά σε κατάσταση έντονης νευρικότητας, επηρεασμένη από τις γεωπολιτικές εντάσεις στη Μέση Ανατολή και τη συνεχιζόμενη σύγκρουση μεταξύ Ρωσίας και Ουκρανίας. Με τις τιμές της ενέργειας σε υψηλά επίπεδα, ο επερχόμενος χειμώνας προκαλεί ανησυχία. Εάν συμπέσουν χαμηλές θερμοκρασίες και χαμηλή αιολική παραγωγή, οι επιπτώσεις θα είναι δραματικές.
Σε τέτοιες περιόδους ακραίας μεταβλητότητας, οι στατικές στρατηγικές αντιστάθμισης αποδεικνύονται ανεπαρκείς. Οι εταιρείες συχνά αδυνατούν να προβλέψουν ποιος είναι ο μεγαλύτερος κίνδυνος: ένας ήπιος χειμώνας που θα μειώσει τον όγκο των πωλήσεων ή ένας παγετός που θα τις αναγκάσει να αγοράσουν ελλείπουσα ενέργεια σε αστρονομικές τιμές σποτ;
Για την αντιμετώπιση αυτού του σύνθετου προβλήματος, αναπτύσσονται καινοτόμες, ευέλικτες λύσεις. Μια τέτοια δομή, που εφαρμόστηκε με επιτυχία από τη Munich Re σε συνεργασία με τον ενεργειακό κολοσσό E.ON, επιτρέπει στον πελάτη να προσαρμόζει δυναμικά την κατεύθυνση και την κλίμακα της προστασίας του κατά τη διάρκεια της ίδιας της σεζόν. Η επιχείρηση μπορεί, δηλαδή, να μεταβάλει τη στρατηγική της ανάλογα με την εξέλιξη των τιμών και των γεωπολιτικών δεδομένων, περνώντας από μια παθητική προσέγγιση σε μια ζωντανή, διαδραστική διαχείριση κινδύνου.
Ο ρόλος του καιρού στην αγορά
Παράγοντες της αγοράς αναφέρουν ότι κοιτάζοντας προς το τέλος της τρέχουσας δεκαετίας, η σημασία των συγκεκριμένων παραγώγων αναμένεται να λάβει μυθικές διαστάσεις. Η πολιτική και κοινωνική δέσμευση της Ευρώπης για την επίτευξη κλιματικής ουδετερότητας μεταβάλλει ριζικά τη φύση του οικονομικού συστήματος.
Σε ένα ενεργειακό μοντέλο που θα κυριαρχείται σχεδόν απόλυτα από τις ΑΠΕ, το οριακό κόστος παραγωγής (marginal cost) θα τείνει προς το μηδέν. Η τιμή του ηλεκτρικού ρεύματος δεν θα καθορίζεται πλέον από το κόστος του φυσικού αερίου ή του άνθρακα. Αντίθετα, η αξία της ενέργειας θα υπαγορεύεται αποκλειστικά από τη διαθεσιμότητα των φυσικών πόρων: τη δύναμη του ανέμου, την ένταση του ήλιου και τη στάθμη των ποταμών που ψύχουν τους σταθμούς παραγωγής.
Όπως επισημαίνουν οι αναλυτές της αγοράς, βρισκόμαστε μπροστά σε μια αναπόφευκτη σύγκλιση. Η αγορά ενέργειας και η αγορά καιρού θα γίνουν, σε μεγάλο βαθμό, το ίδιο πράγμα. Η εμπορία του καιρού θα αποτελεί τον κυρίαρχο μοχλό διαμόρφωσης των τιμών, καθιστώντας τα καιρικά παράγωγα το πιο κρίσιμο εργαλείο επιβίωσης και κερδοφορίας για τον ενεργειακό κλάδο του μέλλοντος.
Διαβάστε ακόμη