Άλμα 169% κατέγραψαν οι εξαγωγές φυσικού αερίου της Ελλάδας στο εννεάμηνο του 2026, ενισχύοντας τον ρόλο της ως περιφερειακού κόμβου για τη Νοτιοανατολική Ευρώπη. Η Grant Thornton προειδοποιεί, ωστόσο, για την υψηλή έκθεση στις τιμές spot του LNG, την απουσία αποθήκευσης και την ανάγκη αντικατάστασης των ρωσικών ροών έως τον Νοέμβριο του 2027. Ο Κάθετος Διάδρομος αναδεικνύεται σε στρατηγικό πλεονέκτημα για την Ελλάδα, η οποία μετατρέπεται σταδιακά από περιφερειακό καταναλωτή φυσικού αερίου σε πύλη εισόδου και εξαγωγής για τις γειτονικές αγορές. Ωστόσο, η ενίσχυση αυτού του ρόλου συμπίπτει με μια δύσκολη συγκυρία για την ευρωπαϊκή αγορά, καθώς ο χειμώνας 2026-2027 ξεκινά με χαμηλότερα αποθέματα και υψηλότερες τιμές.
Στο πλαίσιο αυτό, στην ανάλυσή της «Greece’s Gas Market at an Inflection Point: Regional Export Hub in a Tight European Winter» η Grant Thornton προτείνει τέσσερα μέτρα για την ενίσχυση της ανθεκτικότητας της αγοράς φυσικού αερίου. Πρώτον, την εξασφάλιση ποσοτήτων LNG μέσω μεσοπρόθεσμων και μακροπρόθεσμων συμβολαίων, ώστε να περιοριστεί η έκθεση στις διακυμάνσεις των τιμών spot, με παράλληλη διεύρυνση της βάσης προμηθευτών. Δεύτερον, τη διενέργεια συντονισμένων stress tests από τους διαχειριστές των υποδομών φυσικού αερίου του Κάθετου Διαδρόμου, προκειμένου να διασφαλιστούν η αποτελεσματική κατανομή της δυναμικότητας και η επάρκεια τροφοδοσίας σε συνθήκες έκτακτης ανάγκης. Τρίτον, την έγκαιρη προετοιμασία για την αντικατάσταση των ρωσικών ποσοτήτων φυσικού αερίου μέσω αγωγών με εναλλακτικές προμήθειες, κυρίως LNG. Τέταρτον, τη διαχείριση της μετακύλισης των αυξήσεων στις τιμές του φυσικού αερίου στο κόστος ηλεκτρικής ενέργειας, καθώς η ηλεκτροπαραγωγή απορροφά μεγάλο μέρος της εγχώριας ζήτησης.
Εξαγωγές 13,6 TWh και αυξημένος ρόλος του LNG
Τα στοιχεία του πρώτου εννεαμήνου του 2026 αποτυπώνουν τη μεταβολή του ελληνικού ενεργειακού ισοζυγίου. Οι συνολικές ποσότητες φυσικού αερίου που εξήλθαν από το σύστημα αυξήθηκαν κατά 13%, στις 63,5 TWh από 56,4 TWh την αντίστοιχη περίοδο του 2025. Η εγχώρια κατανάλωση, αντίθετα, μειώθηκε κατά 3%, στις 49,9 TWh, ενώ οι εξαγωγές σχεδόν τριπλασιάστηκαν, φτάνοντας τις 13,6 TWh από 5,1 TWh, με άνοδο 169%.
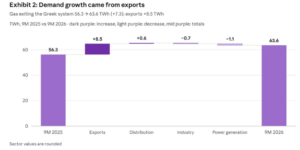
Η αύξηση των εξαγωγών κατά περίπου 8,5 TWh ήταν εκείνη που καθόρισε τη συνολική εικόνα της αγοράς. Τον Σεπτέμβριο, μάλιστα, οι εξαγωγές αυξήθηκαν κατά 4% σε μηνιαία βάση, στις 1,74 TWh, και αντιστοιχούσαν στο 28% των ποσοτήτων που εξήλθαν από το σύστημα.
Την ίδια στιγμή, η ηλεκτροπαραγωγή παρέμεινε ο μεγαλύτερος εγχώριος καταναλωτής, απορροφώντας περίπου τα δύο τρίτα της ζήτησης. Η κατανάλωση φυσικού αερίου για παραγωγή ηλεκτρικής ενέργειας διαμορφώθηκε στις 33,2 TWh, μειωμένη κατά 3%, ενώ η χρήση μέσω των δικτύων διανομής αυξήθηκε κατά 6%, στις 10 TWh. Η βιομηχανική κατανάλωση υποχώρησε κατά 10%, στις 6,8 TWh.
Στην πλευρά της προμήθειας, οι εισαγωγές LNG αυξήθηκαν κατά 32%, στις 30,2 TWh, καλύπτοντας πλέον σχεδόν το μισό των συνολικών εισαγωγών. Η Ρεβυθούσα διαχειρίστηκε 24,3 TWh και η Αλεξανδρούπολη 5,8 TWh, ενισχύοντας τη δυνατότητα της Ελλάδας να εξυπηρετεί τις περιφερειακές ανάγκες. Αντίθετα, οι εισαγωγές μέσω αγωγών παρέμειναν σχεδόν αμετάβλητες, στις 33,4 TWh.
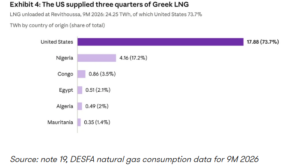
Ωστόσο, η συγκέντρωση των προμηθειών αποτελεί παράγοντα κινδύνου. Σύμφωνα με τα στοιχεία του ΔΕΣΦΑ, οι ΗΠΑ κάλυψαν περίπου το 74% των ποσοτήτων LNG που εκφορτώθηκαν στη Ρεβυθούσα στο εννεάμηνο, με τη Νιγηρία να ακολουθεί με 17%. Παρότι δεν καταγράφηκαν φορτία από το Κατάρ ή άλλες χώρες του Περσικού Κόλπου, η Ελλάδα παραμένει εκτεθειμένη στις διεθνείς τιμές, καθώς τα διαθέσιμα φορτία ανταγωνίζονται μεταξύ τους στις αγορές Ευρώπης και Ασίας.
Χαμηλά αποθέματα και άνοδος των τιμών στην Ευρώπη
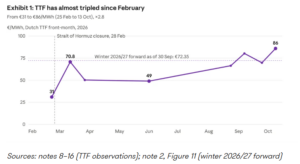
Η διεθνής συγκυρία επιβαρύνει τις προοπτικές. Μετά το κλείσιμο των Στενών του Ορμούζ στις 28 Φεβρουαρίου 2026, περισσότερα από 280 εκατ. κυβικά μέτρα LNG ημερησίως, περίπου το ένα πέμπτο της παγκόσμιας προσφοράς, έμειναν εκτός αγοράς, κυρίως λόγω της διαταραχής στις εξαγωγές του Κατάρ.
Παράλληλα, τα αποθέματα φυσικού αερίου της ΕΕ βρίσκονταν στο 28% την 1η Απριλίου 2026, μετά τον ψυχρό χειμώνα, και έφτασαν μόλις στο 72% την 1η Οκτωβρίου, έναντι 83% έναν χρόνο νωρίτερα. Η διαφορά αντιστοιχεί σε περίπου 130 TWh, περιορίζοντας τα περιθώρια αντιμετώπισης μιας νέας διαταραχής.
Η πίεση αποτυπώνεται και στις τιμές. Το TTF, που κινούνταν μεταξύ 28 και 40 ευρώ/MWh στις αρχές του 2026, έφτασε τα 76,48 ευρώ/MWh κατά μέσο όρο τον Σεπτέμβριο και τα 86 ευρώ/MWh στις 13 Οκτωβρίου, στο υψηλότερο επίπεδο από τον Δεκέμβριο του 2022. Παράλληλα, οι προθεσμιακές τιμές για τον χειμώνα 2026-2027 ήταν αυξημένες κατά περίπου 128% σε ετήσια βάση.
Για την Ελλάδα, οι επιπτώσεις είναι σημαντικές. Σύμφωνα με την εκτίμηση της Grant Thornton, κάθε αύξηση 10 ευρώ/MWh στο TTF μπορεί να προσθέσει περίπου 670 εκατ. ευρώ ετησίως στο κόστος του φυσικού αερίου που καταναλώνεται στη χώρα. Η διαφορά από τα περίπου 31 ευρώ/MWh του Φεβρουαρίου έως τα 86 ευρώ/MWh του Οκτωβρίου αντιστοιχεί σε δυνητική επιβάρυνση περίπου 3,7 δισ. ευρώ σε ετήσια βάση, εφόσον διατηρούνταν. Πρόκειται για ενδεικτικό υπολογισμό, καθώς οι μακροχρόνιες συμβάσεις και οι αντισταθμίσεις κινδύνου μπορούν να περιορίσουν την έκθεση.
Το στοίχημα της επάρκειας έως το 2027
Η πρόκληση γίνεται ακόμη μεγαλύτερη ενόψει της αντικατάστασης των ρωσικών ποσοτήτων μέσω αγωγών έως τον Νοέμβριο του 2027. Οι ροές μέσω Σιδηροκάστρου ανήλθαν σε περίπου 25,4 TWh στο εννεάμηνο, καλύπτοντας περίπου το 40% των ελληνικών εισαγωγών. Η αντικατάστασή τους θα απαιτήσει πρόσθετο LNG μέσω Ρεβυθούσας και Αλεξανδρούπολης, καθώς και μεγαλύτερη αξιοποίηση του TAP (Διαδριατικός Αγωγός Φυσικού Αερίου), όπου είναι εφικτό.
Παράλληλα, τα σενάρια του ENTSOG προειδοποιούν ότι, σε περίπτωση ψυχρού χειμώνα και περιορισμένης προσφοράς LNG, η αναγκαία μείωση της ευρωπαϊκής ζήτησης θα μπορούσε να φτάσει το 12%. Στη Νοτιοανατολική Ευρώπη, το ανεκπλήρωτο μέρος της ζήτησης ενδέχεται να ανέλθει στο 12%, έναντι 6% στο σύνολο της ΕΕ, λόγω και των περιορισμών μεταφοράς αερίου από τη Δυτική Ευρώπη.
«Ο επερχόμενος χειμώνας θα δοκιμάσει το κατά πόσο ο νέος ρόλος της Ελλάδας ως περιφερειακού κόμβου συνοδεύεται από την απαραίτητη ετοιμότητα για τη διατήρησή του. Οι υποδομές είναι έτοιμες· το επόμενο βήμα είναι η διαμόρφωση του κατάλληλου πλαισίου συμβάσεων, κανόνων και πρακτικών διαχείρισης κινδύνου γύρω από αυτές» καταλήγει η ανάλυση της Grant Thornton.
Διαβάστε ακόμη
- ΥΠΕΝ: Νέα έργα ύδρευσης και αφαλάτωσης σε Πάτμο και Λέρο – Το μήνυμα Παπασταύρου
- Κάθετος Διάδρομος: Στο επίκεντρο της συνάντησης Παπασταύρου με τον Αναπληρωτή Επικεφαλής της Πρεσβείας των ΗΠΑ, Τζόσουα Χακ
- Παπασταύρου: Στοχευμένα τα μέτρα στήριξης για την ενέργεια, προχωρούν τα κρίσιμα ενεργειακά έργα