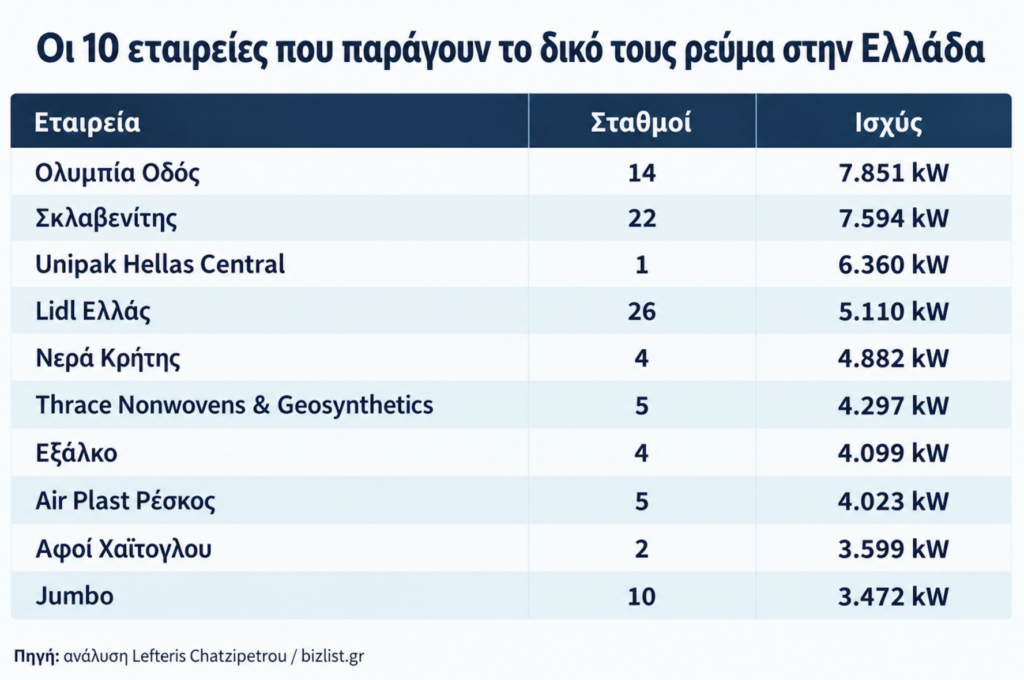
Η Ολυμπία Οδός, ο Σκλαβενίτης και η Unipakhellas Central βρίσκονται στην κορυφή της κατάταξης των επιχειρήσεων εκτός ενεργειακού κλάδου που παράγουν ρεύμα για δική τους χρήση. Συνολικά, 2.907 εταιρείες διαθέτουν εγκαταστάσεις ενεργειακού συμψηφισμού, με ισχύ 501 MW. Τα στοιχεία περιλαμβάνονται στην ανάλυση του Λευτέρη Χατζηπέτρου στην ψηφιακή πλατφόρμα bizlist.gr, η οποία συνδυάζει δεδομένα ενεργειακών μητρώων με εταιρικές εγγραφές.
Οι δέκα επιχειρήσεις της κατάταξης έχουν συνολικά 51.287 kW εγκατεστημένης ισχύος, περίπου το 10,2% της ισχύος αυτοπαραγωγής που αποδίδεται στις εταιρείες. Οι εγκαταστάσεις τους ανέρχονται σε 93. Στην ευρύτερη κατάταξη βάσει ισχύος προηγούνται τρεις ενεργειακές κοινότητες: η ΕΝΟΠΤΡΟΝ με 8.991 kW, η Virtual Sun Crete με 8.750 kW και η Αειφόρος Διάδραση με 7.990 kW. Η πρώτη δεκάδα που ακολουθεί αφορά επιχειρήσεις εκτός του ενεργειακού κλάδου.
Η Ολυμπία Οδός έχει τη μεγαλύτερη καταγεγραμμένη ισχύ, με 7.851 kW σε 14 σταθμούς. Ακολουθεί ο Σκλαβενίτης, με 7.594 kW σε 22 εγκαταστάσεις, ενώ η Unipak Hellas Central βρίσκεται στην τρίτη θέση με 6.360 kW από έναν σταθμό στη Στυλίδα. Ως προς τον αριθμό των εγκαταστάσεων, πρώτη είναι η Lidl Ελλάς με 26, ενώ ο Σκλαβενίτης ακολουθεί με 22.
Η αυτοπαραγωγή περνά σε ξενοδοχεία και τρόφιμα
Οι επιχειρήσεις που παράγουν ρεύμα για ιδία χρήση δεν περιορίζονται στη βιομηχανία ή στις εταιρείες ενέργειας. Στην καταγραφή ξεχωρίζουν τα ενοικιαζόμενα διαμερίσματα, με 195 επιχειρήσεις, και τα ξενοδοχεία, με 153. Ακολουθούν εταιρείες παραγωγής ηλεκτρικής ενέργειας από ΑΠΕ, κατασκευαστικές επιχειρήσεις και εκμισθωτές ακινήτων.
Ισχυρή παρουσία έχουν και οι κλάδοι των τροφίμων: 63 ελαιουργεία, 57 επιχειρήσεις επεξεργασίας ξηρών καρπών και 48 αρτοποιίες διαθέτουν εγκαταστάσεις αυτοπαραγωγής. Στη σχετική δεκάδα περιλαμβάνονται επίσης 45 πρατήρια καυσίμων και 43 σούπερ μάρκετ. Η διασπορά αυτή δείχνει ότι ο ενεργειακός συμψηφισμός αφορά επιχειρήσεις διαφορετικού μεγέθους και δραστηριότητας, από ένα ξενοδοχείο μέχρι μια μεγάλη βιομηχανική μονάδα.
Η διαφορά ανάμεσα στον αριθμό των εγκαταστάσεων και στην ισχύ τους αποτυπώνει αυτή την εικόνα. Στα στοιχεία των δικτύων ΔΕΔΔΗΕ και ΑΔΜΗΕ καταγράφονται 3.355 σταθμοί ενεργειακού συμψηφισμού, το 27,3% των 12.285 σταθμών εταιρειών που περιλαμβάνονται στη σχετική καταμέτρηση. Αντιστοιχούν, όμως, μόλις στο 4% της συνολικής ισχύος. Πρόκειται κυρίως για μικρότερες εγκαταστάσεις που καλύπτουν μέρος της κατανάλωσης μιας επιχείρησης.
Αντίθετα, οι σταθμοί που διοχετεύουν την παραγόμενη ενέργεια στο δίκτυο είναι 8.556, δηλαδή το 69,6% του συνόλου, και συγκεντρώνουν το 92,5% της ισχύος. Η αυτοπαραγωγή είναι, επομένως, πολύ πιο διαδεδομένη σε αριθμό εγκαταστάσεων απ’ όσο δείχνει η συμμετοχή της στα συνολικά MW.
Η εικόνα πίσω από τους αριθμούς
Η ανάλυση καταγράφει συνολικά 10.655 εταιρείες με κάποια ενεργειακή εγκατάσταση ή δραστηριότητα σε λειτουργία. Σε αυτές περιλαμβάνονται, μεταξύ άλλων, εταιρείες με σταθμούς ΑΠΕ ή αποθήκευσης, επιχειρήσεις με εγκαταστάσεις ενεργειακού συμψηφισμού, καθώς και φορείς που εμφανίζονται στα μητρώα εκπομπών ή φορτιστών ηλεκτροκίνησης. Οι κατηγορίες μπορεί να αφορούν την ίδια εταιρεία, επομένως τα επιμέρους μεγέθη δεν αθροίζονται απευθείας.
Από τις 10.655 εταιρείες, οι 5.520 έχουν ως κύρια δραστηριότητα την παραγωγή ή την εμπορία ηλεκτρικής ενέργειας. Οι υπόλοιπες 5.135 δραστηριοποιούνται σε άλλους κλάδους· για τις 5.054 υπάρχει κύριος ΚΑΔ που δεν σχετίζεται με το ρεύμα, ενώ 81 δεν έχουν καταχωρισμένο κύριο ΚΑΔ στο ΓΕΜΗ. Παράλληλα, οι 7.987 εταιρείες με σταθμούς ΑΠΕ ή αποθήκευσης έχουν συνολική ισχύ 12.645 MW, από την οποία 11.077 MW αντιστοιχούν σε επιχειρήσεις του ενεργειακού κλάδου.
Το κόστος της ηλεκτρικής ενέργειας είναι ένας από τους παράγοντες που εξηγούν το ενδιαφέρον για την αυτοπαραγωγή. Για μη οικιακούς καταναλωτές με ετήσια χρήση 20 έως 500 MWh, η μέση τιμή στην Ελλάδα το δεύτερο εξάμηνο του 2025 ήταν 0,2198 ευρώ ανά kWh, σχεδόν όσο ο μέσος όρος της ΕΕ, στα 0,2179 ευρώ. Για καταναλώσεις 500 έως 2.000 MWh, η ελληνική τιμή διαμορφώθηκε στα 0,1738 ευρώ ανά kWh, χαμηλότερα από τα 0,1837 ευρώ της ΕΕ. Η ενέργεια που παράγεται και συμψηφίζεται με την κατανάλωση μειώνει την ποσότητα που προμηθεύεται η επιχείρηση από το δίκτυο· το οικονομικό όφελος, ωστόσο, εξαρτάται από τα χαρακτηριστικά και τη λειτουργία κάθε εγκατάστασης.
Σύμφωνα με τα όσα περιγράφει ο Λευτέρης Χατζηπέτρου, η καταγραφή βασίζεται σε αρχεία του ΔΕΔΔΗΕ, του ΑΔΜΗΕ, της ΡΑΑΕΥ, στο μητρώο EU ETS και στο αρχείο φορτιστών του ΜΥΦΑΗ, τα οποία ο Λευτέρης Χατζηπέτρου αντιστοίχισε με στοιχεία του ΓΕΜΗ. Για την αυτοπαραγωγή αξιοποιήθηκαν, μεταξύ άλλων, στοιχεία του ΔΕΔΔΗΕ έως τον Μάιο του 2026 και του ΑΔΜΗΕ έως τον Απρίλιο του 2026. Καθώς τα περισσότερα μητρώα δεν διαθέτουν ΑΦΜ ή αριθμό ΓΕΜΗ για κάθε εγγραφή και η αντιστοίχιση γίνεται κυρίως βάσει επωνυμίας, ορισμένες εταιρείες ενδέχεται να μην έχουν ταυτοποιηθεί. Τα μεγέθη, συνεπώς, αποτυπώνουν κατώτατο όριο.
Η αυτοκατανάλωση ανεβαίνει στην κορυφή της ατζέντας του Υπουργείου Περιβάλλοντος και Ενέργειας, ως ένα από τα εργαλεία για τη μείωση του ενεργειακού κόστους σε νοικοκυριά, επιχειρήσεις και δημόσιους φορείς.
Η εγκατεστημένη ισχύς μπορεί να διπλασιαστεί
Οι δέκα εταιρείες αποτελούν ένα μόνο τμήμα της αγοράς αυτοκατανάλωσης, η συνολική ισχύς της οποίας υπολογίζεται σήμερα σε περίπου 1,1 GW. Παράγοντες της αγοράς εκτιμούν ότι μπορεί να φτάσει τα 2,2 GW μέσα στην επόμενη τριετία, με την προσθήκη περίπου 1 GW νέων έργων. Η κλίμακα αυτή αποτυπώνεται και στα στοιχεία του ΥΠΕΝ: από το 2020 έχουν τεθεί σε λειτουργία 38.812 συστήματα αυτοκατανάλωσης, συνολικής ισχύος 1.128 MW.
Οι οικιακές εγκαταστάσεις υπερτερούν αριθμητικά, καθώς περίπου 30.000 από τα 40.000 συστήματα εκτιμάται ότι αφορούν νοικοκυριά. Σε ισχύ, όμως, η εικόνα είναι διαφορετική: τα οικιακά συστήματα υπολογίζονται σε περίπου 200 MW.
Η μεγαλύτερη κατανάλωση και η λειτουργία κατά τις ώρες ηλιοφάνειας δίνουν στις επιχειρήσεις και στις βιομηχανίες ισχυρότερο κίνητρο να αξιοποιήσουν την ενέργεια που παράγουν. Παράγοντες του κλάδου εκτιμούν ότι ένα σωστά διαστασιολογημένο φωτοβολταϊκό μπορεί να μειώσει σημαντικά το ενεργειακό κόστος ενός μη οικιακού καταναλωτή, ενώ παράλληλα περιορίζει την έκθεσή του στις διακυμάνσεις της αγοράς. Το όφελος εξαρτάται, πάντως, από το πόσο συμπίπτουν η παραγωγή και η κατανάλωση.
Το νέο πλαίσιο αυτοκατανάλωσης, που τέθηκε σε ισχύ στις 14 Σεπτεμβρίου, αποσαφηνίζει τις διαδικασίες για τα διαθέσιμα σχήματα και προβλέπει, μεταξύ άλλων, μικρά φωτοβολταϊκά μπαλκονιού και μεμονωμένα συστήματα αποθήκευσης. Για τις επιχειρήσεις, η επιλογή ανάμεσα στο net billing, στη μηδενική έγχυση και στην προσθήκη μπαταρίας θα κρίνεται κυρίως από το προφίλ κατανάλωσης. Σε εγκαταστάσεις όπου η κατανάλωση συμπίπτει σε μεγάλο βαθμό με την ηλιοφάνεια, η αποθήκευση δεν είναι απαραίτητα η πρώτη επιλογή αποκτά μεγαλύτερη αξία όταν χρειάζεται να μεταφερθεί ενέργεια σε ώρες εκτός παραγωγής.
Διαβάστε ακόμη