Σύμφωνα με εσωτερική παρουσίαση της Eurobank Markets, η ΓΕΚ ΤΕΡΝΑ δρομολογεί την έκδοση ευρωομολόγου (Eurobond) υψηλής εξοφλητικής προτεραιότητας και χωρίς εξασφαλίσεις, συνολικού ύψους έως 500 εκατ. ευρώ. Το έγγραφο της Eurobank, το οποίο έχει επικαιροποιηθεί με τα οικονομικά στοιχεία του πρώτου εξαμήνου του 2026 αποκλειστικά για σκοπούς ενημέρωσης και συζήτησης, παρουσιάζει το χρηματοοικονομικό προφίλ του ομίλου στους κλάδους των υποδομών, των παραχωρήσεων, των κατασκευών και της ενέργειας, καθώς και τους προκαταρκτικούς όρους της συναλλαγής.
Οι ενδεικτικοί όροι της έκδοσης και η αγορά-στόχος
Εκδότης του τίτλου είναι η ΓΕΚ ΤΕΡΝΑ Α.Ε., με τις ομολογίες να κατατάσσονται ως υψηλής εξοφλητικής προτεραιότητας, χωρίς εξασφαλίσεις, και να φέρουν αναμενόμενη πιστοληπτική αξιολόγηση επενδυτικής βαθμίδας Baa3 και BBB-. Το ύψος της έκδοσης ορίζεται έως τα 500 εκατ. ευρώ με διάρκεια επτά ετών, ενώ τα αντληθέντα κεφάλαια θα κατευθυνθούν σε γενικούς εταιρικούς σκοπούς.
Οι τίτλοι θα εκδοθούν σε μορφή ανώνυμων ομολογιών (Reg S), με σταθερό ετήσιο ή εξαμηνιαίο τοκομερίδιο (κουπόνι) και ελάχιστη ονομαστική αξία 100 χιλ. ευρώ με βήμα 1 χιλ. ευρώ. Η εισαγωγή προς διαπραγμάτευση σχεδιάζεται στο Χρηματιστήριο του Λουξεμβούργου, με εφαρμοστέο το αγγλικό δίκαιο, ενώ επιλεγμένα θέματα του ομολογιακού δανείου υπάγονται στο ελληνικό δίκαιο.
Ως προς τους μηχανισμούς πρόωρης εξόφλησης, οι ενδεικτικοί όροι περιλαμβάνουν δικαίωμα ανάκλησης στην ονομαστική αξία τρεις μήνες πριν από τη λήξη (3μηνο par call), ρήτρα make-whole call, δικαίωμα εκκαθάρισης στο 80% (clean-up call), φορολογική ανάκληση (tax call), καθώς και δικαίωμα πώλησης από τους ομολογιούχους (put) σε περίπτωση αλλαγής ελέγχου ή επέλευσης γεγονότος παραχώρησης. Η αγορά-στόχος, βάσει των κανόνων παρακολούθησης προϊόντων (product governance), αφορά επιλέξιμους αντισυμβαλλόμενους, επαγγελματίες πελάτες και επιλέξιμους ιδιώτες υψηλής καθαρής θέσης (HNW).
Τα οικονομικά μεγέθη του Α΄ Εξαμήνου 2026 και το χαρτοφυλάκιο
Κατά το πρώτο εξάμηνο του 2026, η ΓΕΚ ΤΕΡΝΑ κατέγραψε έσοδα 2,10 δισ. ευρώ, σημειώνοντας ετήσια άνοδο 7,4%, ενώ τα προσαρμοσμένα κέρδη προ φόρων, τόκων και αποσβέσεων (προσαρμοσμένο EBITDA) ενισχύθηκαν κατά 12,2% σε ετήσια βάση, φτάνοντας τα 356,3 εκατ. ευρώ. Τα καθαρά κέρδη, εξαιρουμένων των μη λειτουργικών αποτελεσμάτων, ανήλθαν σε 83,4 εκατ. ευρώ (+22,1% ετησίως), με τις λειτουργικές ταμειακές ροές να καταγράφουν αύξηση 26,1% στα 276,5 εκατ. ευρώ, ενισχύοντας την εσωτερική δημιουργία ρευστότητας.
Στο ίδιο διάστημα, οι επενδύσεις του ομίλου διαμορφώθηκαν στα 296 εκατ. ευρώ για την εκτέλεση του επιχειρησιακού του πλάνου. Σε επίπεδο ρευστότητας, τα pro-forma διαθέσιμα του ομίλου ανέρχονται σε 2,2 δισ. ευρώ και τα pro-forma καθαρά διαθέσιμα της μητρικής εταιρείας διαμορφώνονται στα 280 εκατ. ευρώ.
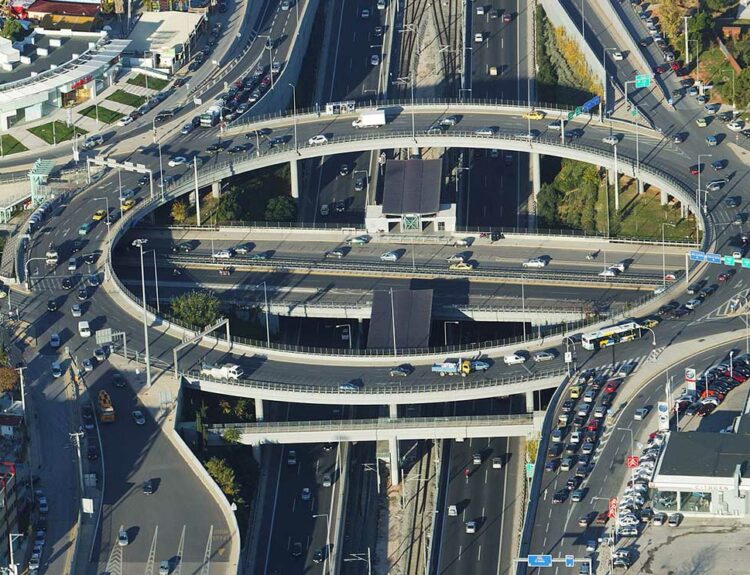
Ανά τομέα δραστηριότητας, οι παραχωρήσεις αποτελούν τον κύριο πυλώνα κερδοφορίας, συνεισφέροντας το 63,3% του προσαρμοσμένου EBITDA (225,4 εκατ. ευρώ). Ο όμιλος ελέγχει δίκτυο περίπου 2.000 χιλιομέτρων αυτοκινητοδρόμων με μέση διάρκεια παραχωρήσεων άνω των 25 ετών, το οποίο εξασφαλίζει σταθερές επαναλαμβανόμενες ταμειακές ροές συνδεδεμένες με τον πληθωρισμό.
Ο κλάδος των κατασκευών κατέγραψε προσαρμοσμένο EBITDA 118,9 εκατ. ευρώ (33,4% του συνόλου), διαθέτοντας συνολικό ανεκτέλεστο υπόλοιπο 9,0 δισ. ευρώ που προσφέρει ορατότητα εσόδων. Από το ποσό αυτό, τα 6,9 δισ. ευρώ αφορούν υπογεγραμμένο ανεκτέλεστο, εκ του οποίου το 54% αντιστοιχεί σε ίδιες επενδύσεις του ομίλου. Παράλληλα, ο τομέας της ενέργειας —ο οποίος συνιστά καθετοποιημένη πλατφόρμα παραγωγής και προμήθειας σε μετάβαση— συνεισέφερε προσαρμοσμένο EBITDA 25,1 εκατ. ευρώ ή 7,0% του συνόλου.
Πιστωτικό προφίλ επενδυτικής βαθμίδας και στάθμιση κινδύνων
Το πιστωτικό προφίλ του ομίλου στηρίζεται σε δύο αξιολογήσεις επενδυτικής βαθμίδας που αποδόθηκαν στις 7 Μαΐου 2026: Baa3 με σταθερές προοπτικές (Stable) από τη Moody’s και BBB- με σταθερές προοπτικές (Stable) από την S&P Global Ratings. Κοινή πιστωτική βάση των αξιολογήσεων αποτελούν οι κρίσιμες υποδομές, οι επαναλαμβανόμενες ροές παραχωρήσεων, η ισχυρή ρευστότητα και η πειθαρχημένη χρηματοοικονομική πολιτική.
Στο σκεπτικό της, η Moody’s εστιάζει στην ιδιοκτησία και τον έλεγχο κρίσιμων οδικών υποδομών στην Ελλάδα, στις μακροχρόνιες συμβάσεις παραχώρησης που στηρίζουν σταθερή και προβλέψιμη λειτουργική επίδοση, καθώς και στο ευνοϊκό ελληνικό μακροοικονομικό περιβάλλον που υποστηρίζει την απόδοση των περιουσιακών στοιχείων. Ο οίκος σημειώνει ότι η αυξημένη ενοποιημένη μόχλευση αντανακλά προκαταβολές παραχωρήσεων και επενδυτικές δεσμεύσεις, επισημαίνοντας ωστόσο ότι σημαντικό μέρος του χρέους αποτελεί εξασφαλισμένη χρηματοδότηση έργων υψηλής προτεραιότητας (senior secured project finance) σε επίπεδο παραχώρησης, όπου η ισχυρή παραγωγή ταμειακών ροών σε επίπεδο έργων υποστηρίζει την εξυπηρέτηση του δανεισμού, ενώ η ρευστότητα της μητρικής λειτουργεί ως σημαντικό πιστωτικό απόθεμα ασφαλείας.
Αντίστοιχα, η S&P Global Ratings υπογραμμίζει ότι οι πολύ μακροχρόνιες οδικές παραχωρήσεις στηρίζουν το επιχειρηματικό προφίλ, καθώς τα διόδια καλύπτουν περίπου το 85% των χιλιομέτρων που διανύονται στους ελληνικούς αυτοκινητοδρόμους με διόδια. Παράλληλα, αναφέρει ότι το υποστηρικτικό συμβατικό και κανονιστικό πλαίσιο, η ανταγωνιστική θέση σε παραχωρήσεις και κατασκευές, ο περιορισμένος ανταγωνισμός και οι θετικές προοπτικές της ελληνικής οικονομίας ενισχύουν την κερδοφορία. Προσθέτει, δε, ότι η διαφοροποίηση του ανεκτέλεστου και η μέτρια έκθεση σε συμβάσεις σταθερής τιμής περιορίζουν τον κατασκευαστικό κίνδυνο, ενώ η ρευστότητα, η συνετή χρηματοοικονομική διαχείριση και η δέσμευση στην επενδυτική βαθμίδα στηρίζουν τις σταθερές προοπτικές.
Στον αντίποδα, κατά τη στάθμιση κινδύνου και απόδοσης της έκδοσης, στους κύριους κινδύνους καταγράφονται ο κίνδυνος εκτέλεσης και κόστους επενδύσεων, η ευαισθησία στην κυκλοφοριακή κίνηση και τον οικονομικό κύκλο, το υψηλό ενοποιημένο χρέος —το οποίο είναι κυρίως χωρίς αναγωγή— ο ρυθμιστικός, πολιτικός και συμβατικός κίνδυνος παραχωρήσεων, καθώς και η μεταβατική περίοδος με χαμηλότερη συγκριτική κερδοφορία στην ενέργεια.
Δείτε όλη τη παρουσίαση εδώ: GEK Terna Greek Internal DA
Διαβάστε ακόμη